再エネアグリゲーションとは?
皆さんは、再生可能エネルギーの買取などに関する仕組みが、今年4月より、FIT制度(固定価格買取制度)からFIP制度※に変更されたのはご存じですか?これまでとは異なり、再エネ事業者は、発電量の予測に基づく発電計画の提出や、発電計画と実際の発電量の差であるインバランスに応じた料金の精算が必要になるなど、新たな負担が発生することとなりました。
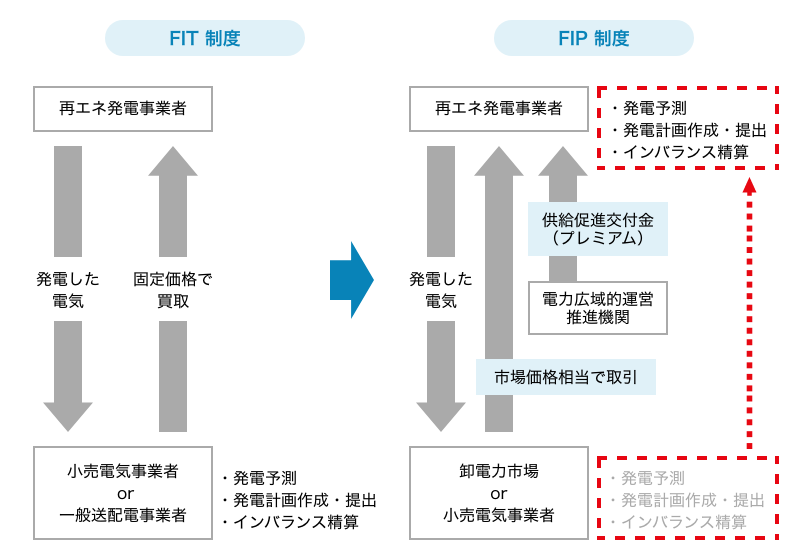
※FIP(Feed-in Premium)制度:再エネ事業者が発電した電気を、卸電力取引市場や相対取引で売電した場合に、割増金(プレミアム価格)として補助金を上乗せする制度。詳しくは下のイラストをご覧ください。
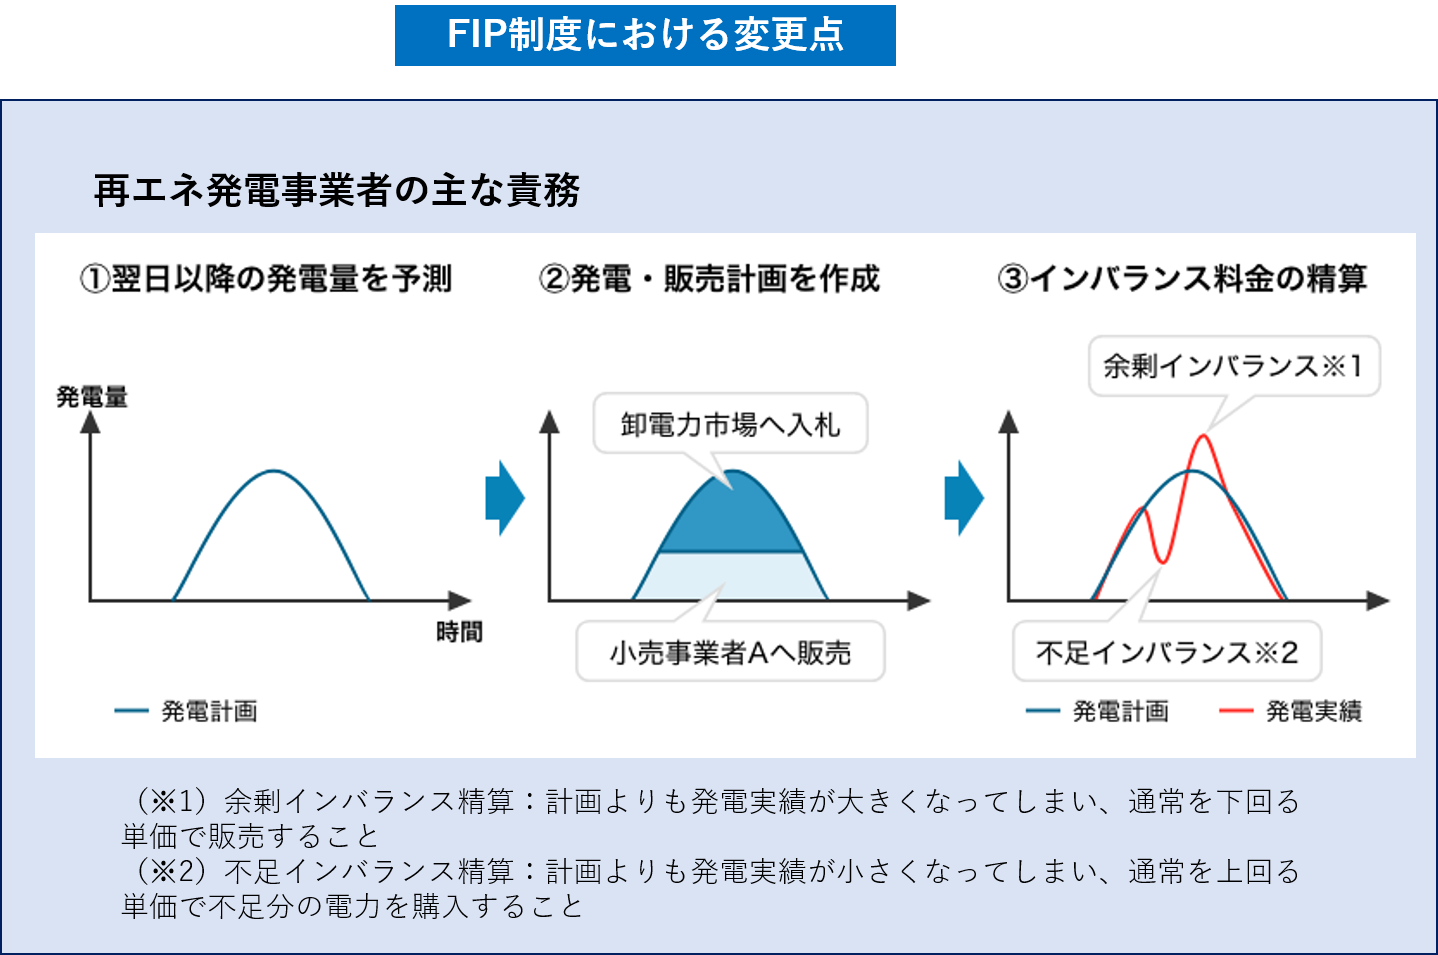
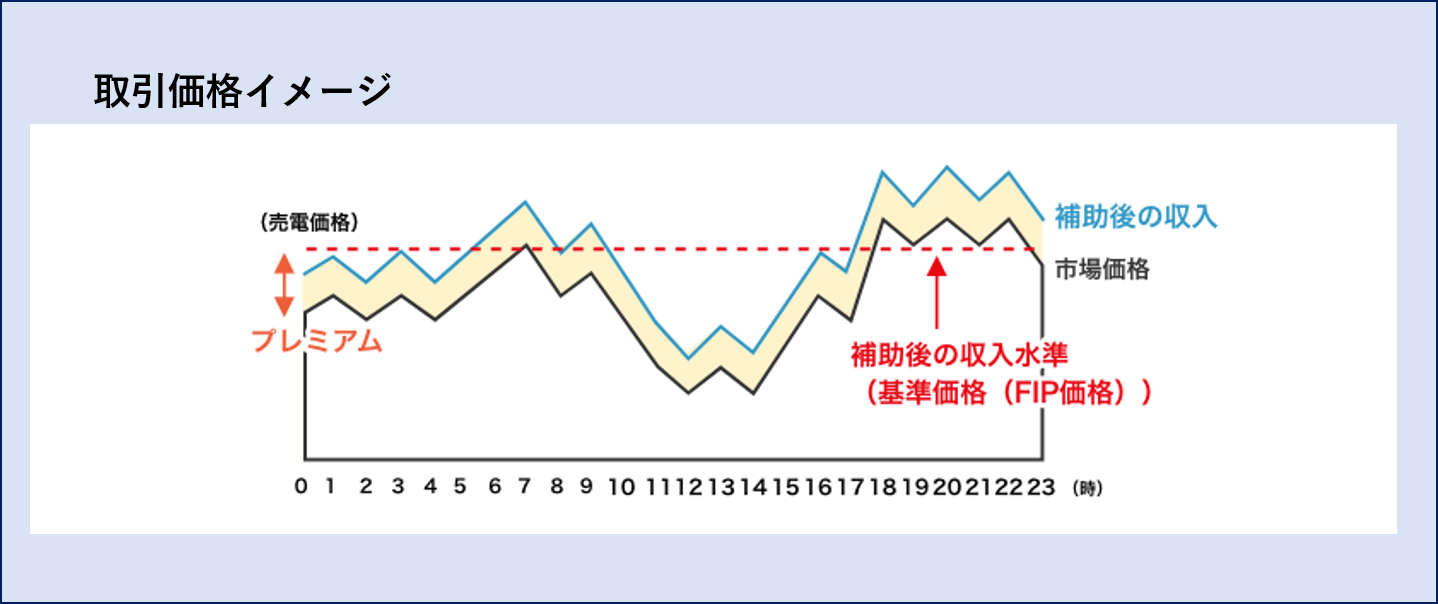
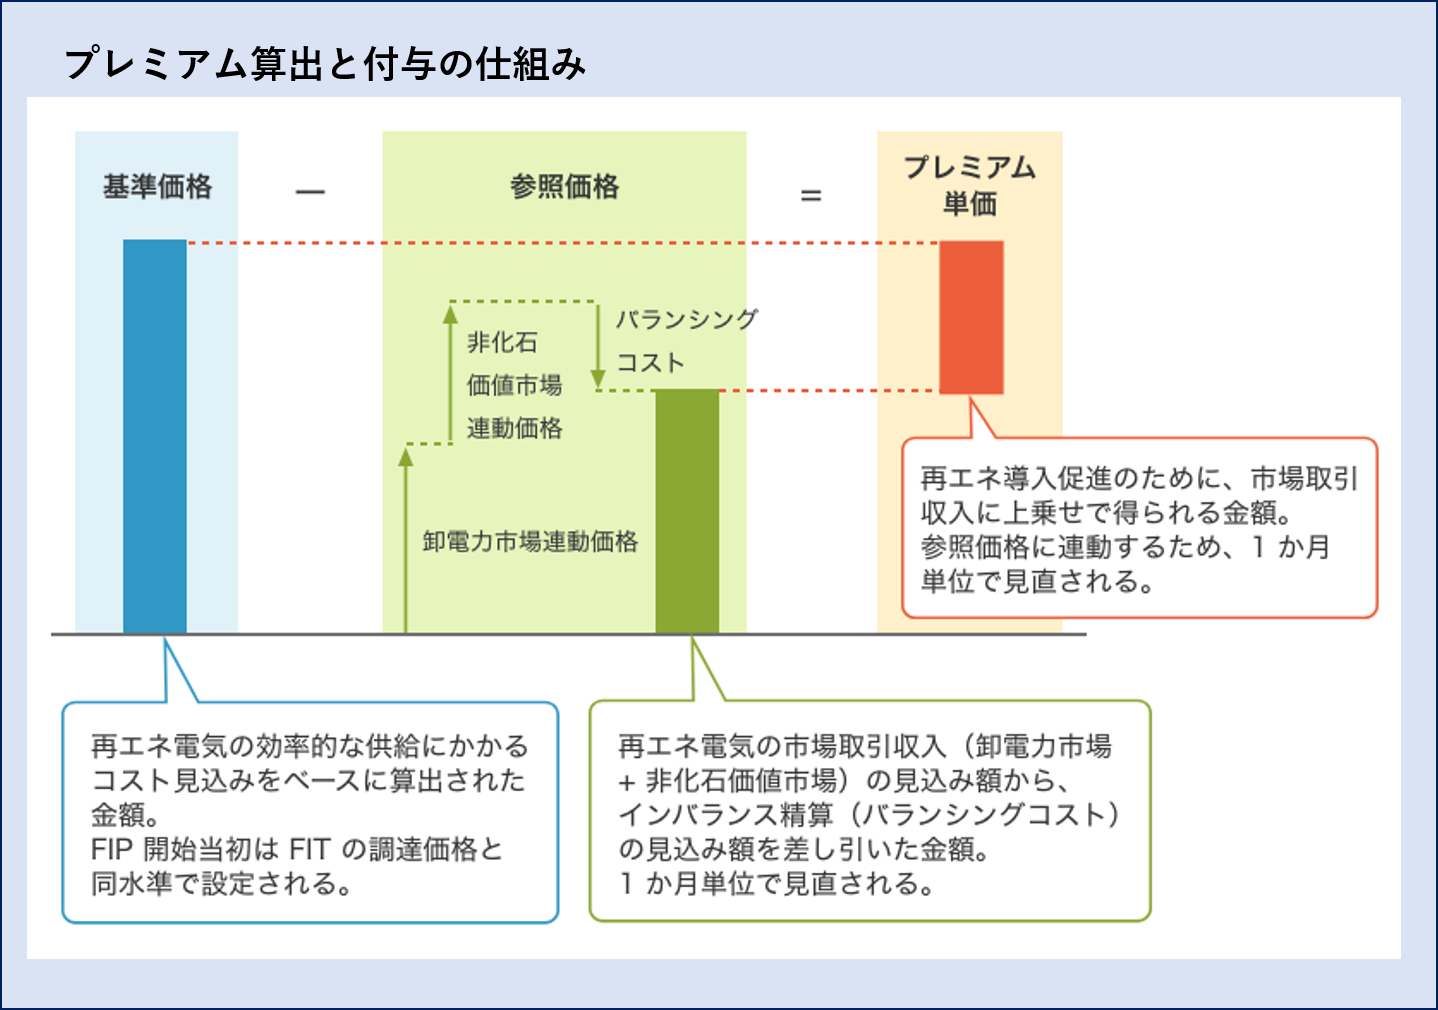
「再エネアグリゲーションサービス」とは、こうした制度変更により発生した課題に対し、当社がこれまで発電事業で培ってきたノウハウを生かし、再エネ事業者の業務を代行するサービスを提供するものです。
具体的なサービス内容は主に次の3つです。
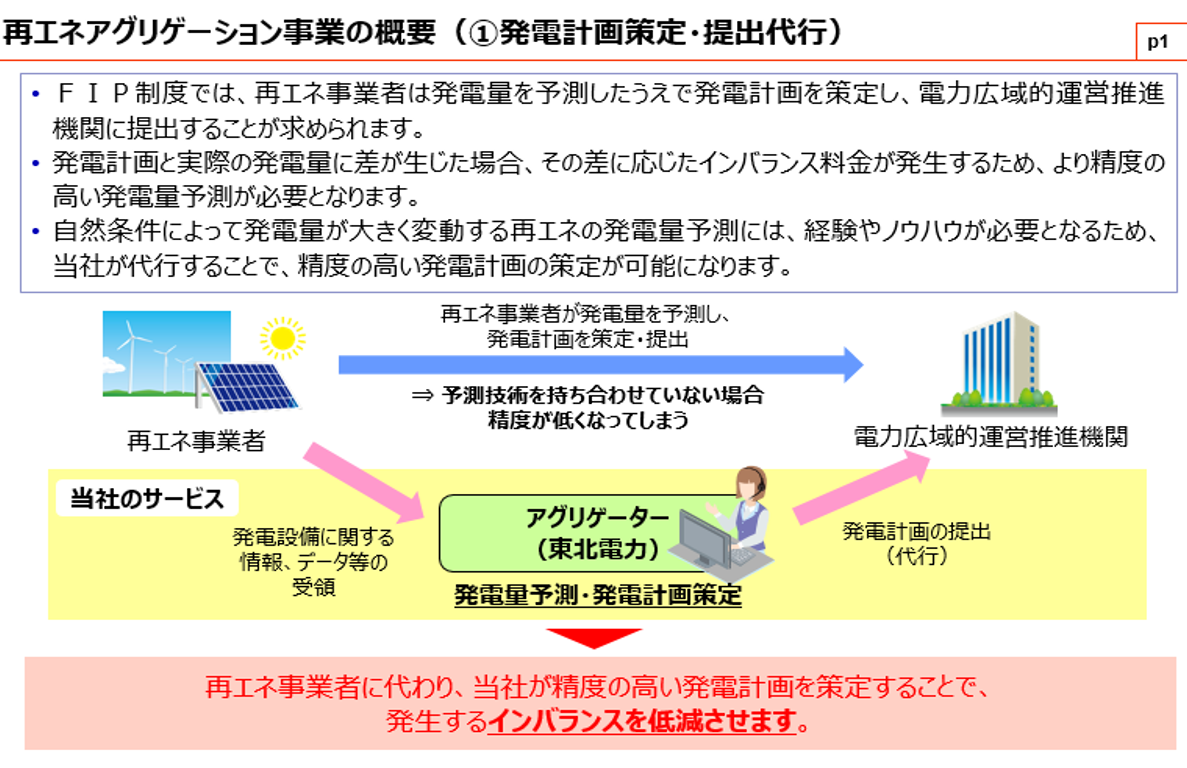
① 発電量予測および発電計画策定・提出の代行
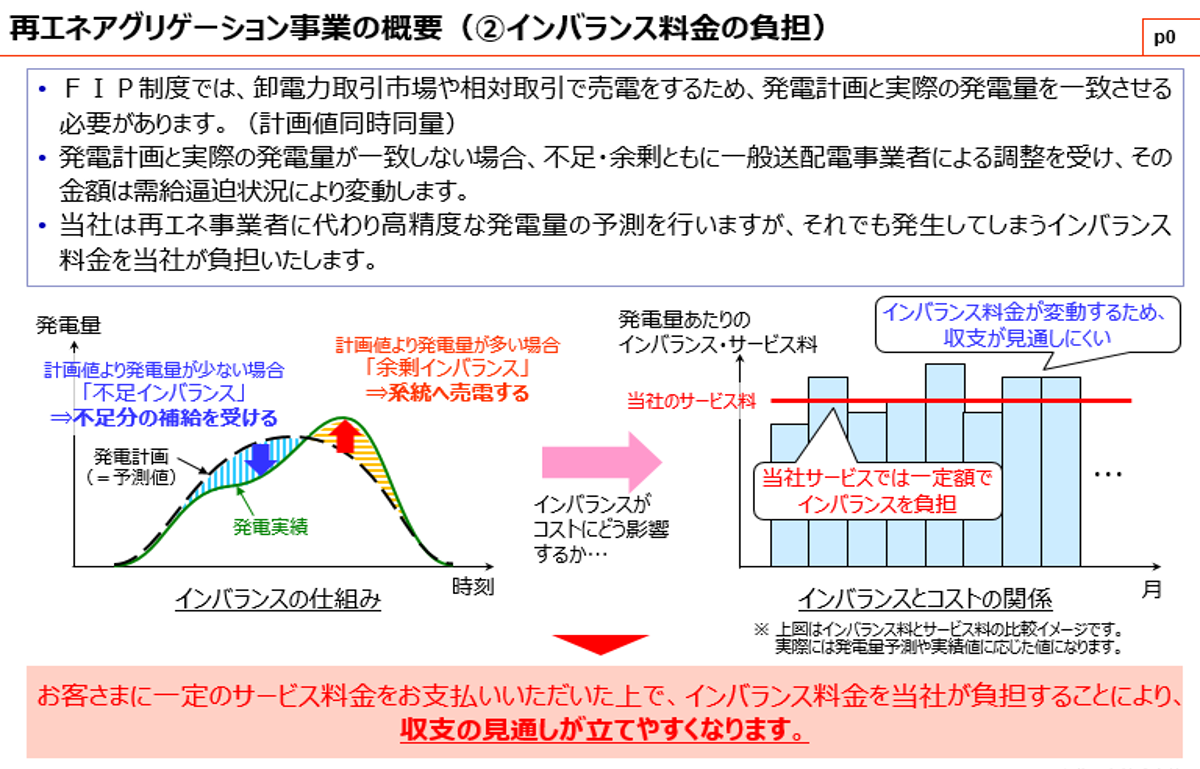
② インバランス料金を当社が負担し、お客さまには一定のサービス料で提供
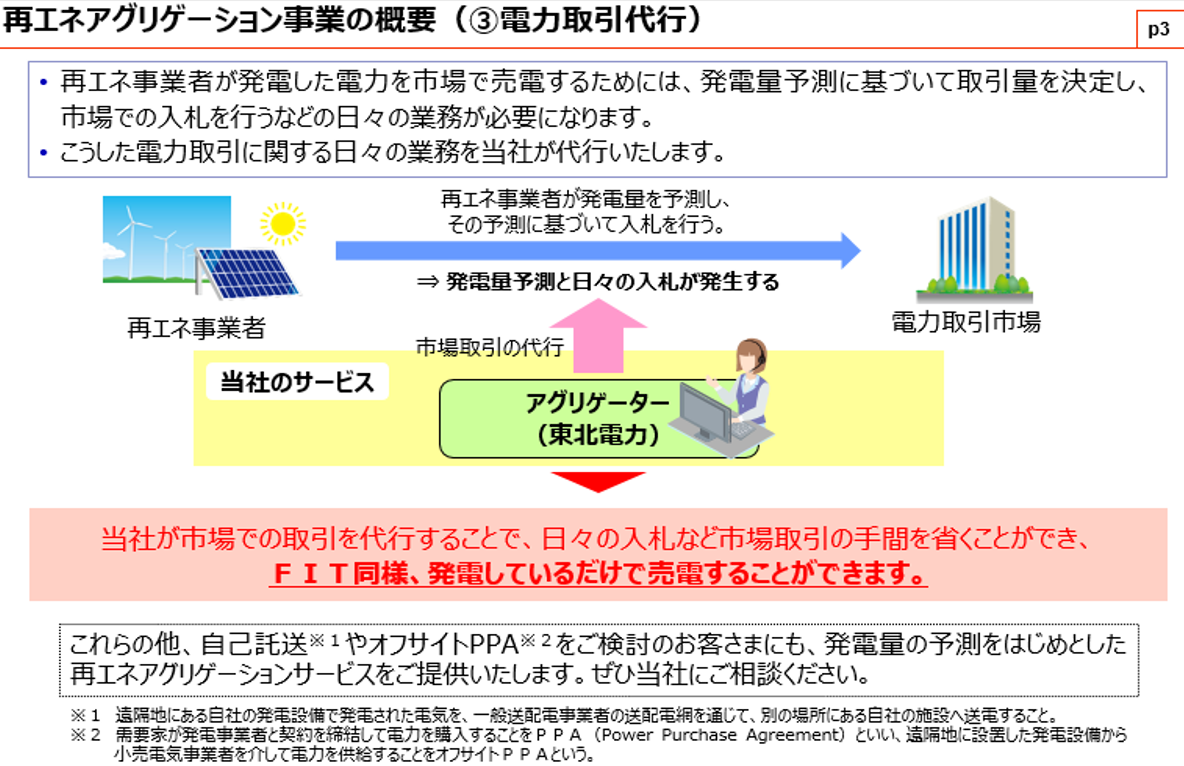
③ 電力取引市場における売電の代行
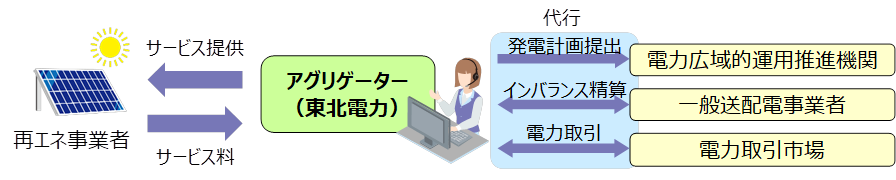
各サービスの概要です
サービスを受ける発電事業者にとってのメリットは、次のとおりです。
① これまで発電量を高精度に予測する必要が無かったため予測に関するノウハウを十分に持ち合わせていない事業者にとって、
精度の高い発電計画が策定でき、インバランスが低減できる
② 一定のサービス料金を支払った上で、インバランス料金を東北電力が負担することにより、収支の見通しが立てやすくなる
③ 発電した電気を電力市場で売電するためには、発電量予測に基づいて取引量を決定し、市場での入札を行うなどの日々の業務が
必要になる。東北電力が市場での取引を代行することで、日々の入札など市場取引の手間を省くことができ、
FIT同様、発電しているだけで売電することができる
担当者インタビュー/クリーンエネルギーサービスユニット 蘇武安吾担当
問.ビジネスモデルを教えてください。
答.(先に記載のように)toB・エネルギー領域のサービスで、FIPや非FIT・卒FIT再エネ事業者を対象にしています。制度変更に伴う発電量予測、市場売買、需給運用などを代行することで、再エネの課題・リスクを低減し、その分のサービス料をもらう手数料ビジネスとなります。
このサービスは、長年にわたり当社事業のなかで蓄積されてきた経験やノウハウを強みにして開発したもの。先人の皆さまのおかげでサービスリリースできたとも言えます。
問.市場性はありますか。またその市場において、当社に勝ち目はありますか。
答.まず市場性ですが、今後開発される再エネは、FIPか相対取引となりますので、市場は確実に拡大します。さらに、再エネ事業者には予測に関する経験やノウハウが少ないため、当社に優位性があります。
さらに、地域性というメリットもあります。東北エリアは再エネ開発適地が多いと言われており、これまでのような太陽光に加えて、今後、大規模な洋上風力開発も行われていきます。バランシンググループ※を新たに組成する場合、発電量・需要量は大きければ大きいほうが良く、東北エリアで一番の電源規模と電力需要(販売側のお客さま)を持つ当社に対して、「東北で開発するなら、地元の東北電力に頼もう」という流れになるのは自然なこと。地の利があります。本サービスの持つポテンシャルは非常に高いです。
ちなみに、再エネアグリゲーションというサービスを旧一電で外販したのは、当社が初となります。
※バランシンググループ:いくつかの事業者が集まり、インバランス(計画と実績の差異)の精算を実施する単位。需要バランシンググループは、1つまたは複数の小売電気事業者と一般送配電事業者が託送供給契約を結び、事業者間で代表契約者を選定のうえ運用する仕組み。発電バランシンググループとは、一つまたは複数の発電事業者(またはPPA契約等による小売電気事業者)と一般送配電事業者が一つの発電量調整供給契約を結び、事業者間で代表契約者を選定のうえ運用する仕組み。バランシンググループを形成する事業者全体で同時同量を達成することとなるため、グループ内における電力の融通等により、インバランス電力量の低減を期待することができる。

これまでご紹介してきたのは外部要因であり当社独自の強みが何も無いのでは…と感じた方がいるかもしれません。きちんとあります。
当社が勝てると言える一番のポイントは「発電量予測機能を自社で開発した」点です。再エネアグリゲーションサービスで一番重要となる、発電量を自動で予測するプログラムを“私自身”で開発しました。日射量や風速などの気象データは外部から購入するのですが、そのデータを入力値として発電量を予測するアルゴリズム、機械学習するAIを1人で作成。ベンダーに頼らない直営開発のため、同じようなサービスを提供している他社メーカー(一流メーカー)などと比べ、格段に安い価格でサービスを提供できます。
予測精度については、他社メーカーなどと同等レベルです。当社はこれまでVPPや再エネアグリゲーションなどに関する経済産業省の補助を受けた実証事業を進めてきました。実証事業では他社のサービスを使用していたのですが、私が開発したサービスも並行して使用し、「当社の予測精度や結果に違いはあるか?」を検証しました。その結果、他社と遜色ないレベルの成果を上げていたことに気づいたのです。


問.7月にサービスはスタートしていますが、反響はいかがでしょうか。
答.結論から申しますと、非常に大きいです。サービス開発前の事業性評価などを行っていた際に、「本当にニーズはあるのか?」「どのようなサービスを欲しているのか?」「いくらなら利用するのか?」など再エネ事業者にヒアリング調査を実施していました。その際に顧客数もある程度想定していたのですが、それを上回っています。
周知・営業活動は種々実施していて、大きなものとしてはエネルギー関係の展示会への出展です。今年の3月と8月に東京で開催された展示会にブースを出し、大々的にPR・対面での説明を行った結果、思った以上の反響があり、我々も驚いているところです。
順調に進捗しているのも、事業化にあたりご協力いただいた関係者の皆さんのおかげであり、非常に感謝しています。
さらに、新聞記事を見た、VPPや再エネアグリゲーションに関するページを見た、というお問い合わせは今も断続的にあります。このことからも、再エネ事業者から再エネアグリゲーションサービスは必要とされている、ということが分かると思います。


展示会の様子。写真以上に多くの事業者がブースを訪れた
問.受注はできていますか。
答.本サービスを必要とするのは、これから新規開発する事業者がメイン。再エネの新規開発は、主に系統アクセス検討→プロジェクト組成→ファイナンス→事業着手→建設→運開という流れで進みます。事業実現性がある程度決まるプロジェクト組成済みの再エネ事業者から当社サービスを利用したいという話が具体的に数社あり、受注に向けて対応を進めています。順調にいけば、2年後当社サービスインとなります。
また、FIT単価が比較的安い案件の場合、FIPに切り替えて相対契約することで収益性を向上できるケースも相談を受けており、この場合は既に運開済みあるいは近く運開するため、より早いサービスインが期待できます。
現在、燃料高騰や円安の影響により、再エネがグリッドパリティ※になっています。再エネ業界にとっては追い風と捉えられますので、この機会を逸せず、目標(2030年までに80万kWをアグリゲート・売上高5億円)達成に向け、1件でも多く受注できるよう尽力していきます。
※グリッドパリティ:再生可能エネルギーの発電コストが、系統からの電力コスト(電力料金や発電コスト)と同等かそれ以下となること。その結果、経済性のあるエネルギーとして再エネの導入が促進される。

問.順風満帆に見えるのですが、課題はありますか。
答.社内関係個所との連携強化による再エネ事業者へのソリューション強化、です。再エネ事業者とのやりとりが増えるなか、当初想定したものとは異なるニーズがあることが分かりました。
具体的には、「発電した再エネ電気の(⻑期固定価格)買取」です。特に、長期間(例えば20年)固定価格で単純に買い取ると市場変動リスクを当社が負うことになり難しいです。そのため、FIP制度のプレミアムを発電事業者と当社でプロフィットシェア(利益分配)するスキームや、長期固定で再エネ電気を買ってくれるお客さまを探しコーポレートPPA※を提案・交渉する必要があり、販売部門の協力が重要になってきています。
また、現在当社全体のバランシンググループを運用している需給運用センターや、再エネ電源開発を進めている再エネカンパニー(東北自然エネルギーさま含む)との連携も不可欠です。
事業創出部門では人員などの資源が限られていますので、お客さまニーズを踏まえた事業拡大を目指す場合は、関係個所に多大なるご協力をいただくことになります。
なお、目下では営業力の強化が必要となっています。電話営業の外部委託化や人材育成などに取り組んでいるところです。
※コーポレートPPA:再エネ電源の所有者である発電事業者と電力の購入者(需要家等) が、事前に合意した価格及び期間における再エネ電力の売買契約を締結し、需要地ではないオフサイトに導入された再エネ電力を、電力系統を介して当該電力の購入者へ供給する契約方式
問.最後に閲覧者へ一言お願いいたします。
答.需要側の「エネルギーリソースアグリゲーションビジネス(ERAB)」は約4年前から実証をスタートし、現在はVPPやDRを活用した調整力公募・容量市場にて利益を出しています。
供給側の「再エネアグリゲーションビジネス」は、制度変更に伴い発生したもので、昨年から実証が始まったレベル。そのため、ビジネスとしてのスタートラインはどの事業者も同じであり、すぐに“稼げる”レベルまで到達するのは難しい領域です。しかし当社は、発電事業者として需給運用などのノウハウがある・強みを生かせる、既存エネルギービジネスの延長線上で勝負できる数少ないビジネスであると考えています。
関係個所の皆さんにおかれましては、ぜひご協力をお願いいたします。そして、本サービスへの応援をよろしくお願いいたします。
【編集後記】
・蘇武さんは送電部門出身。もともと趣味でプログラミングを勉強しており(学生時代の研究でも予測アルゴリズムを実装)、「自身の強みを生かせたら…」と思い、希望して事業創出部門に来たそうです。「送電部門時代の人脈・経験も非常に役立っています」とのこと
・ほかの趣味はお酒。「ビール、焼酎、日本酒、ワイン、ウイスキーなど幅広く飲みますが、最近はウイスキーにはまっています」。「最近のお気に入りばメーカーズマーク。本来持つ風味をダイレクトに味わえるストレートが好みです」。コロナ禍のため自宅での愛飲がほとんど、とのこと。ウィスキー片手にプログラミングして発想を膨らませているようです
関連記事リンク