確定給付年金(DB)から確定拠出年金(DC)へ。見直しの背景・目的は
「人事・賃金制度の見直し」の項目の1つとして行われた今回の見直し。目指したのは「長期的に持続可能で、個人の主体的な運用により現行以上の資産形成も可能な退職給付制度」の構築です。
見直しの背景にあるものは大きく3つ。1つ目はライフプランの多様化・資産形成に対する意識の変化などを背景に確定拠出年金(以下DC)が主流となっていること。2つ目は2024年12月の法改正に伴い、確定給付年金(以下DB)・DCの掛金拠出限度額が変更となり現行の制度維持が困難であること。3つ目はDB年金資産の運用結果による会社財務への影響を軽減(財務安定化)することです。
このため、DB将来分を従業員個人が運用するDCへ移行し、合わせて終身年金を廃止し補填額を支給することで、長期的に持続可能な退職給付制度を構築し、従業員それぞれのライフスタイルや価値観に適した資産形成の実現を目指します。
(参考)確定給付年金(DB)と確定拠出年金(DC)の主な違い
|
確定給付年金(DB) |
確定拠出年金(DC) |
|
|
掛金の拠出者 |
会社・従業員 |
会社 (従業員も任意で拠出可能) |
| 運用者 | 会社 | 従業員 |
| 受給額 | 事前に確定 | 運用次第で上下 |
| 企業の財務リスク | 高い | 低い |
新しい退職給付制度。何が変わるのか?
今回見直しされたポイントは大きく以下の2点です。順を追って解説します。
(1)DB将来分のDCへの移行
(2)終身年金の廃止と補填額の支給(終身年金廃止相当分を退職金に併せて支給)
【留意点】本記事での紹介は抜粋となりますので、詳細はH.A.N.D.S.掲示板やT-nextの説明会動画をご確認ください。
(1)DB将来分のDCへの移行
2025年度よりDB将来分(現役社員が今後積み上げるDBポイント分)をDCに移行します。
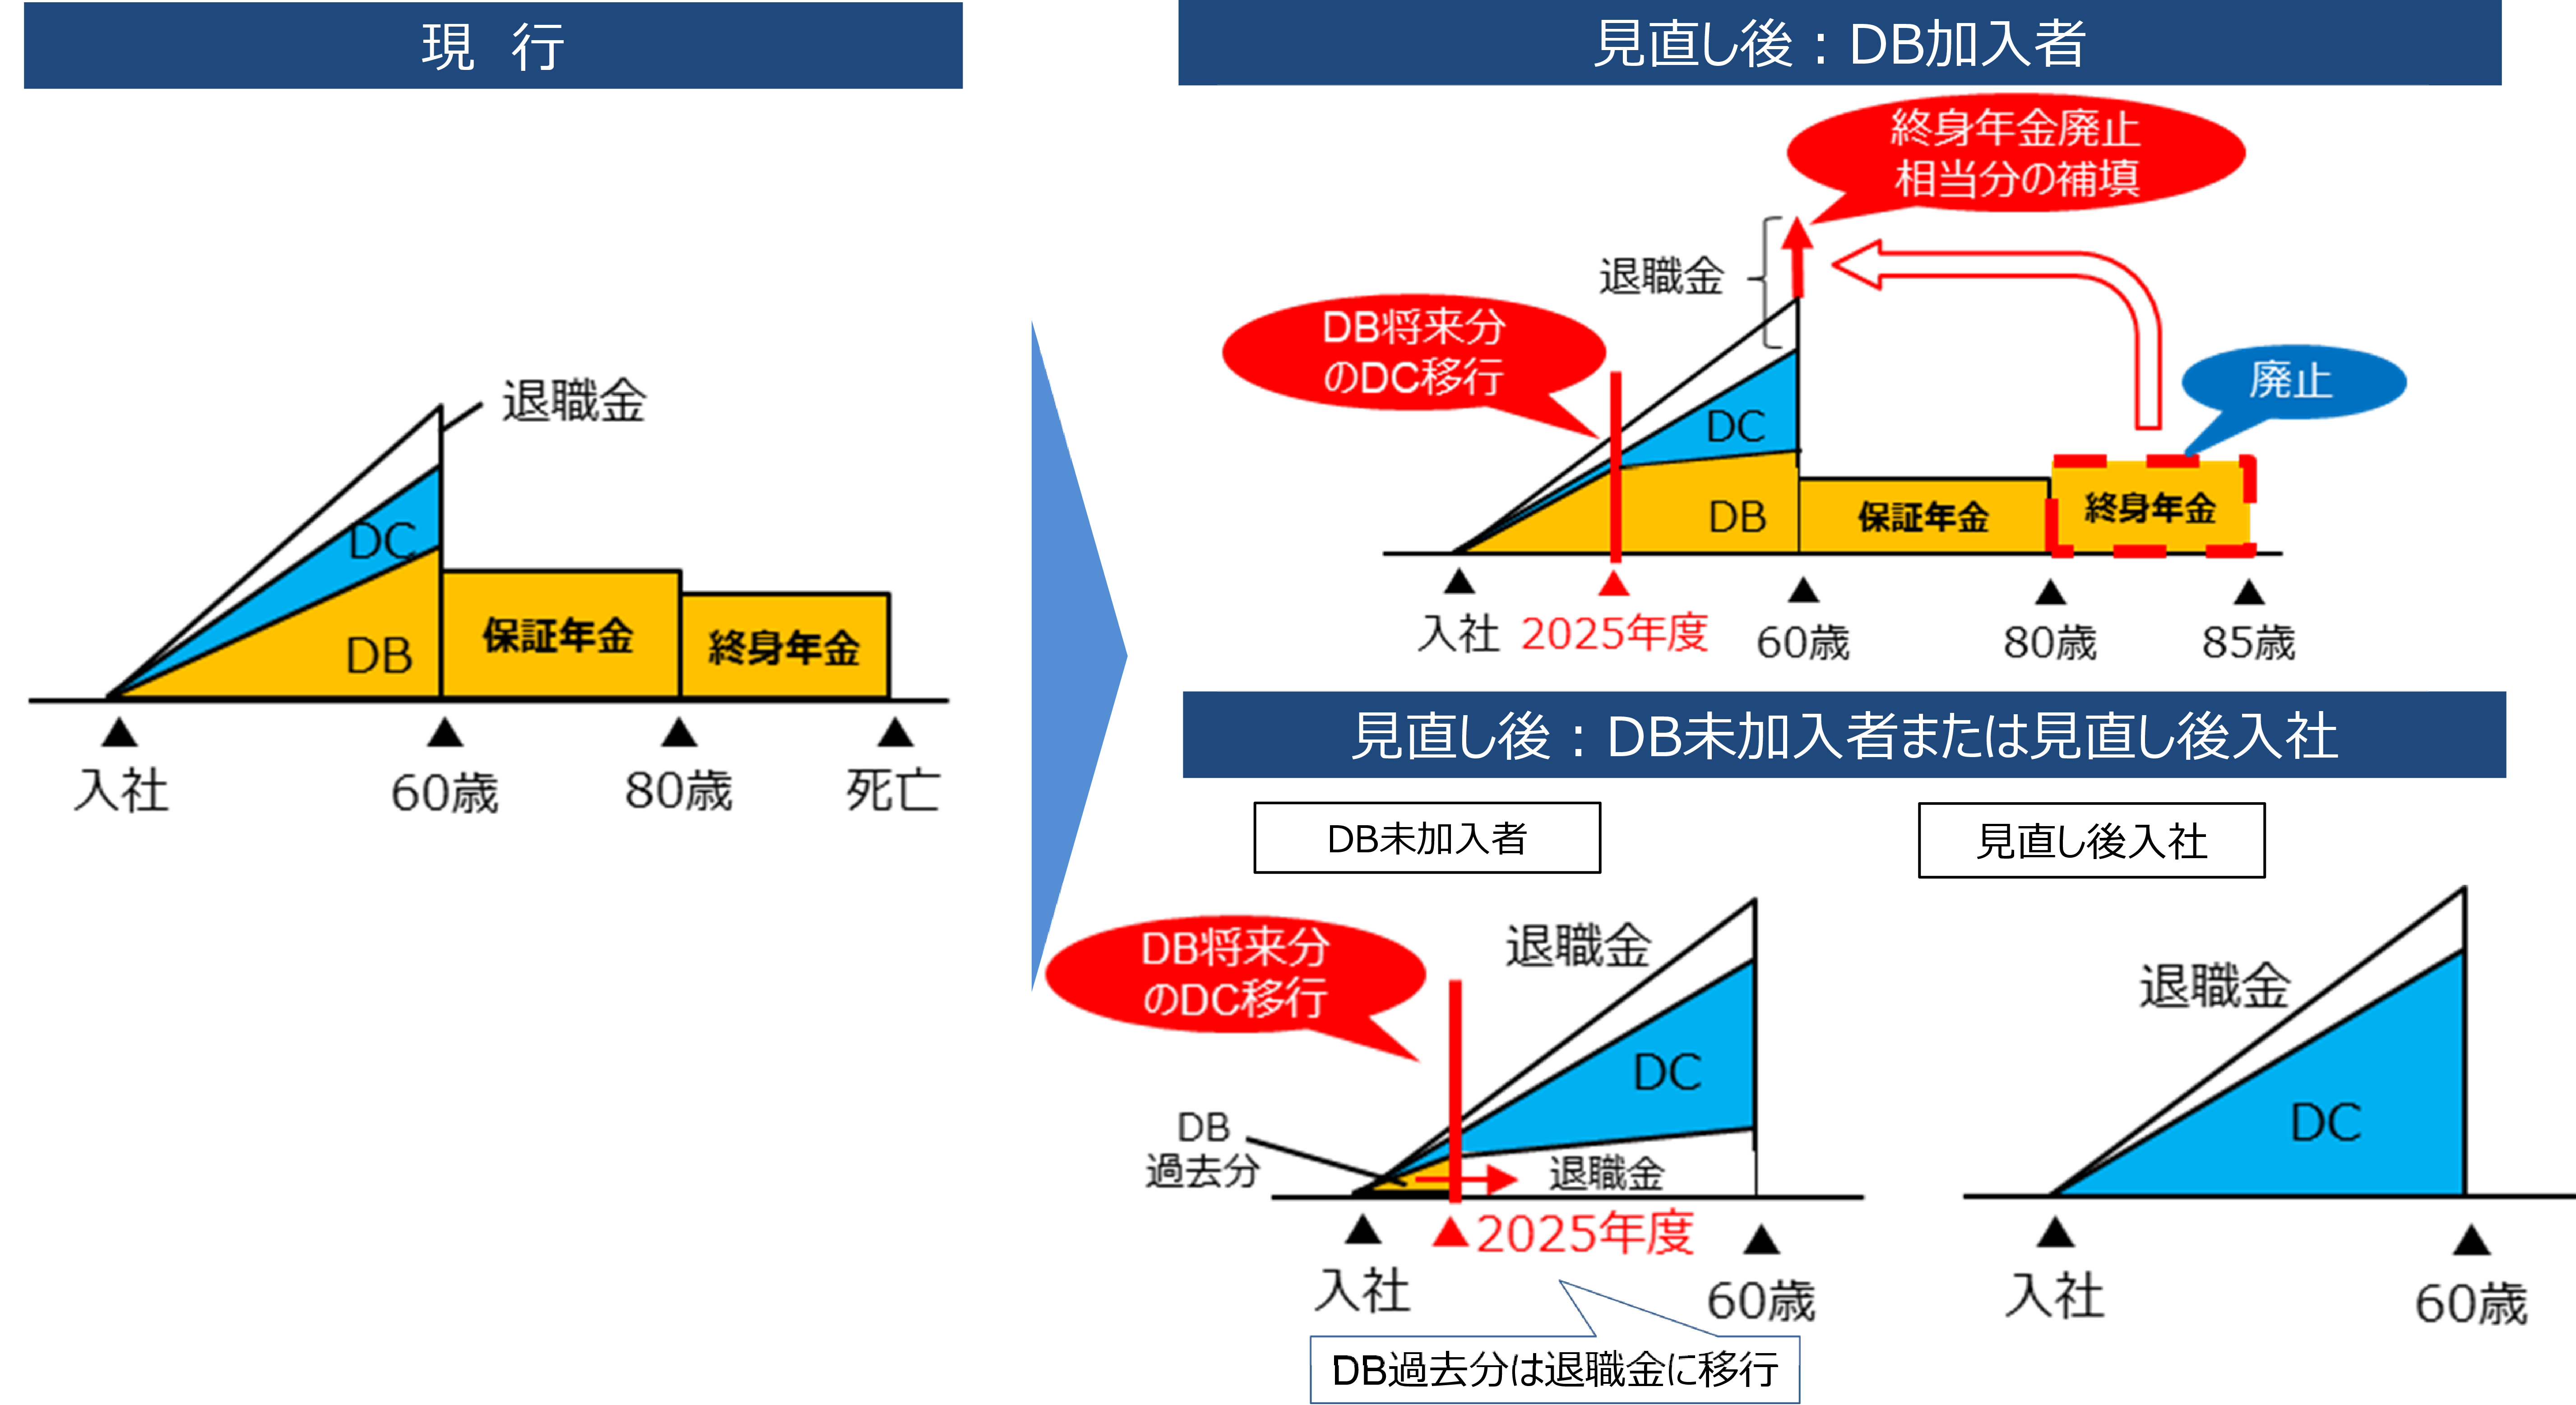
退職給付制度見直しの全体像
これにより退職給付制度の構成割合は現行の「DB50%、退職金40%、DC10%」から、「 DCと退職金がそれぞれ50%」となります。
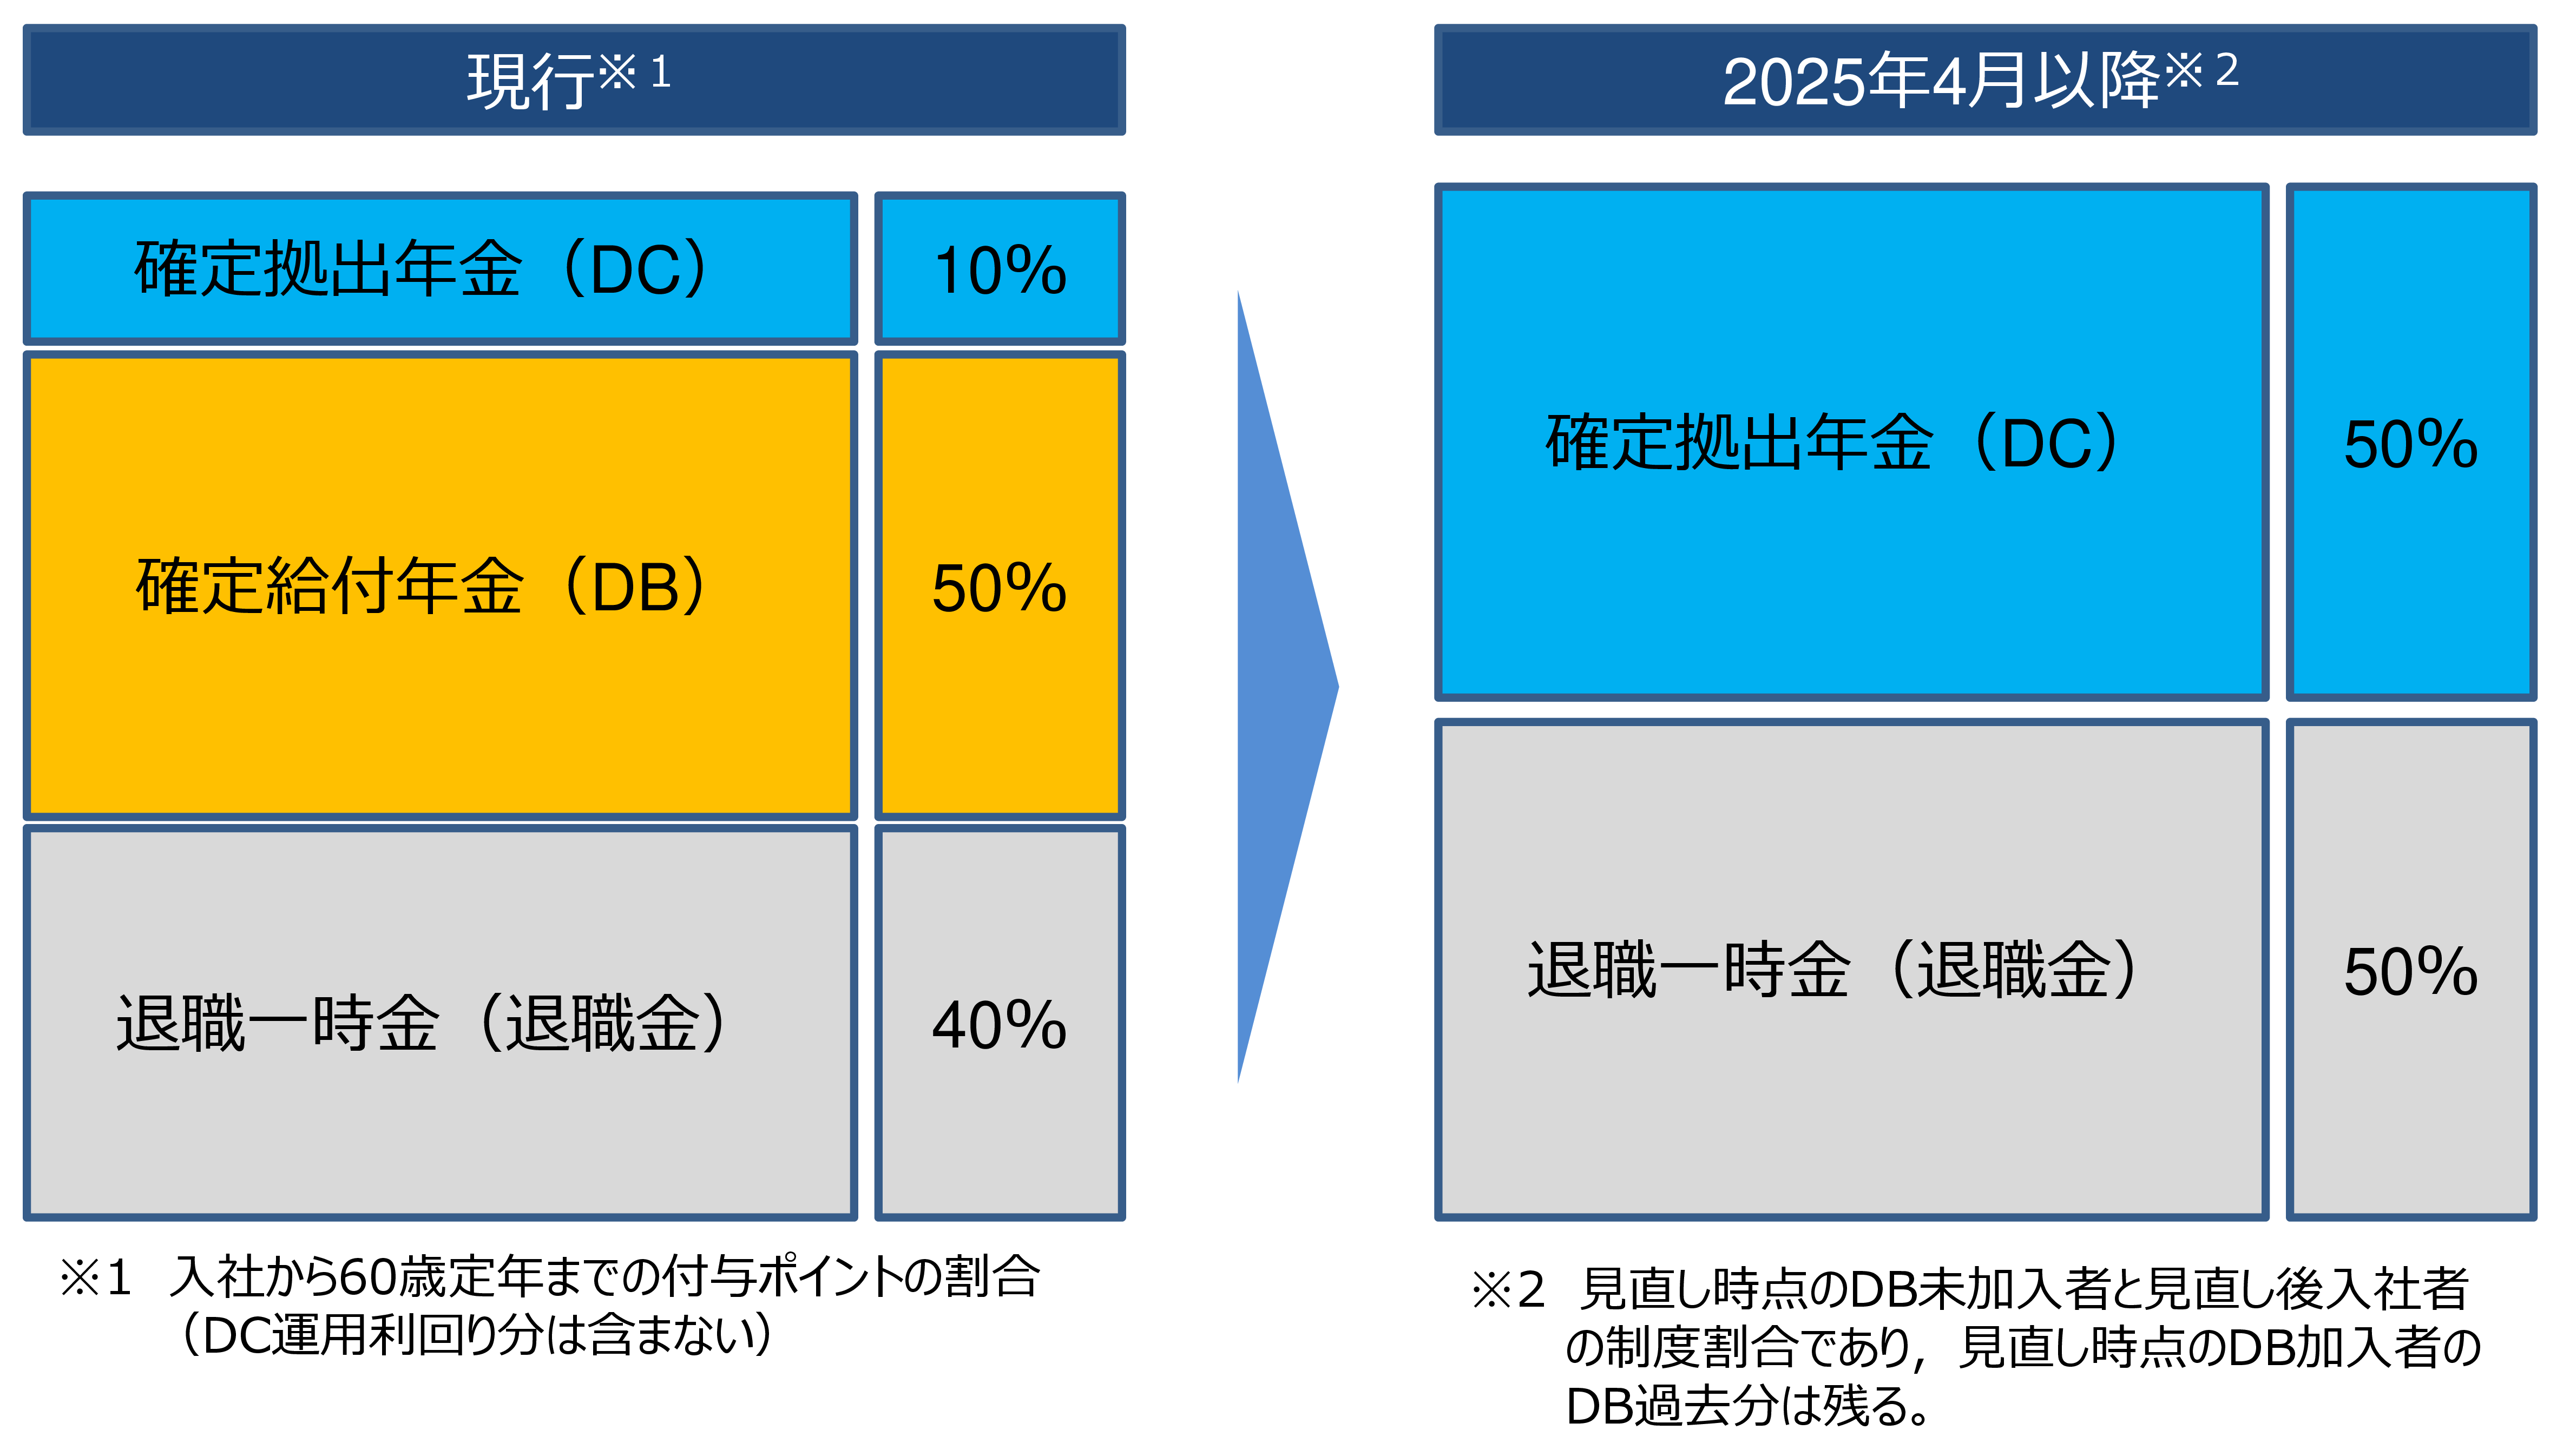
退職給付制度の構成割合の変化
DBおよびDCの拠出額の決定方法については、以下の通りポイント制度の設計やテーブルの見直しが行われます。
a.新ポイントテーブル【一般社員】
① 勤続ポイントを職能等級ポイントに統合し、名称を 「職能等級・勤続ポイント」とします
② DB将来分の職能等級・勤続ポイントをDCに統合します
③ DB将来分の評価ポイントを退職金の評価ポイントに一本化します
④ ポイントテーブルの設計を現行給付水準+1.0Pとします
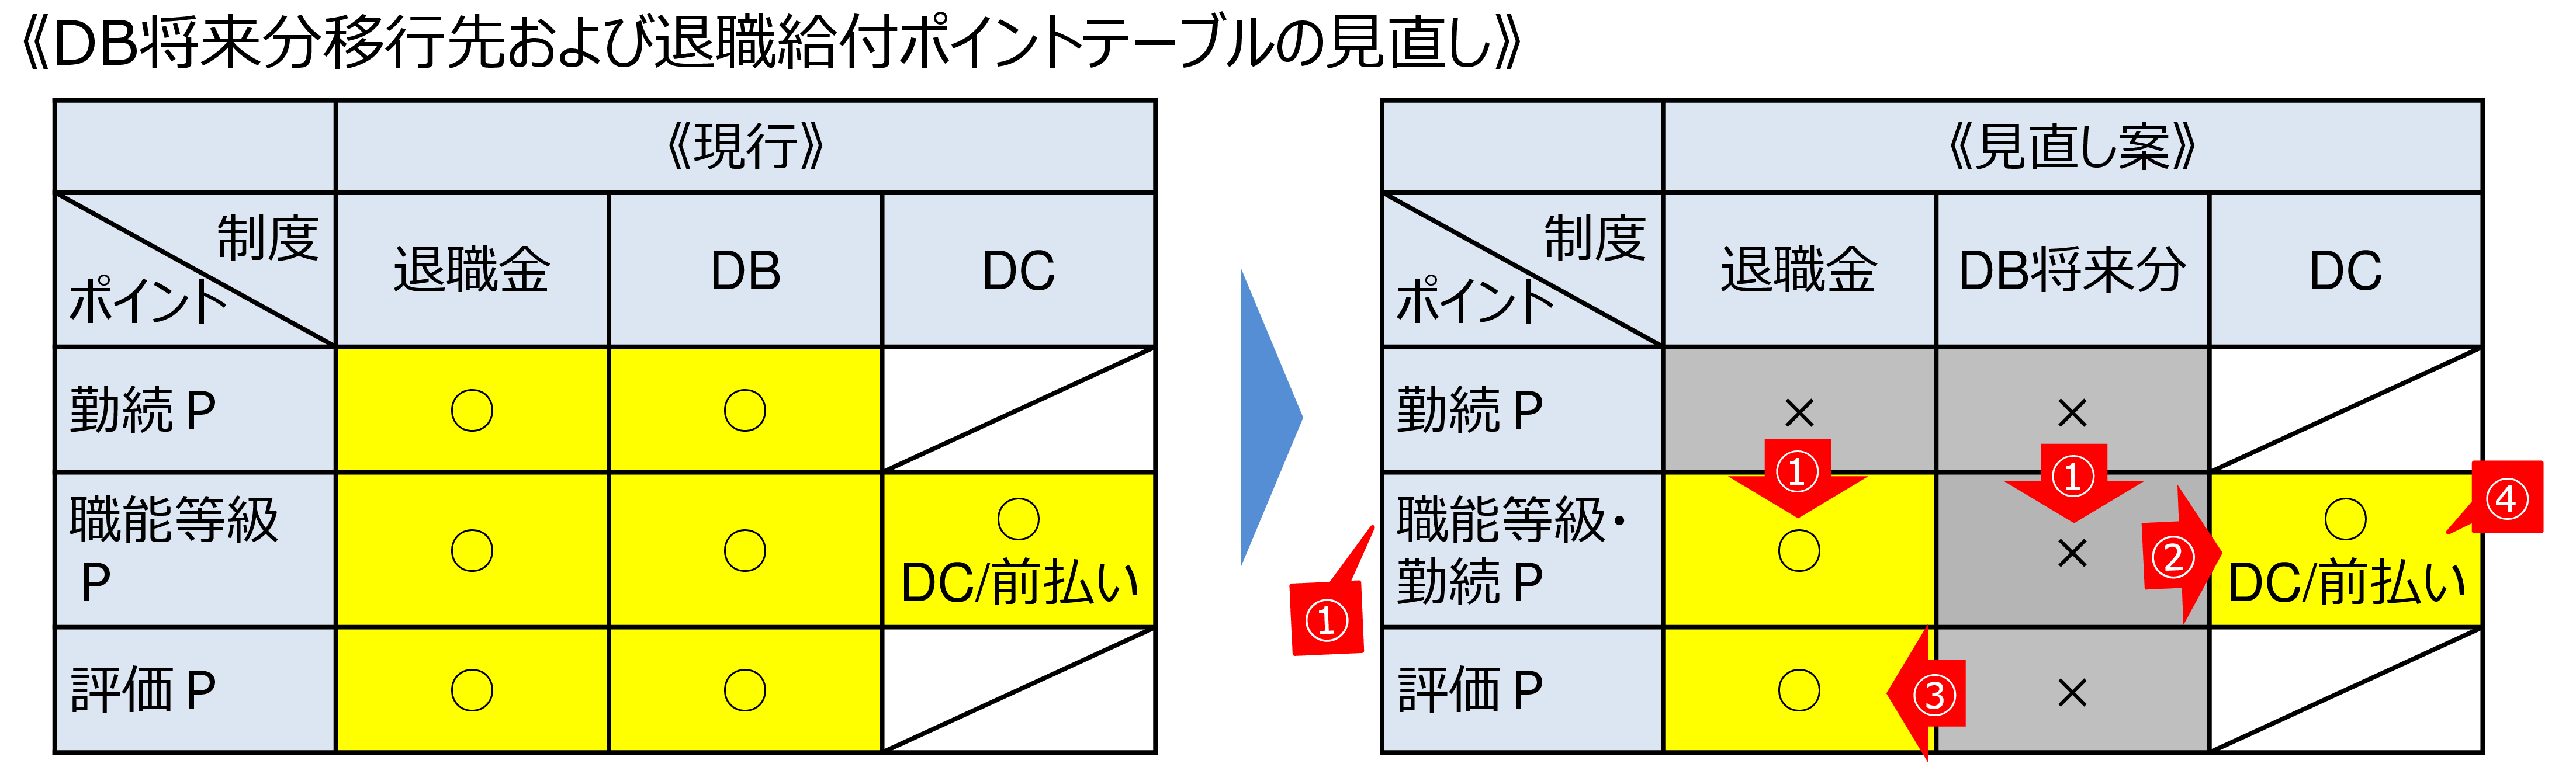
DB将来分移行先および退職給付ポイントテーブルの見直し
b.新ポイントテーブル【特別管理職社員】
① DB将来分の職能資格ポイントをDCに統合します
② DCの拠出限度額を考慮し、DC職能資格ポイントを調整し一部を退職金に移行します
③ DB将来分の評価ポイントを退職金の評価ポイントに一本化します
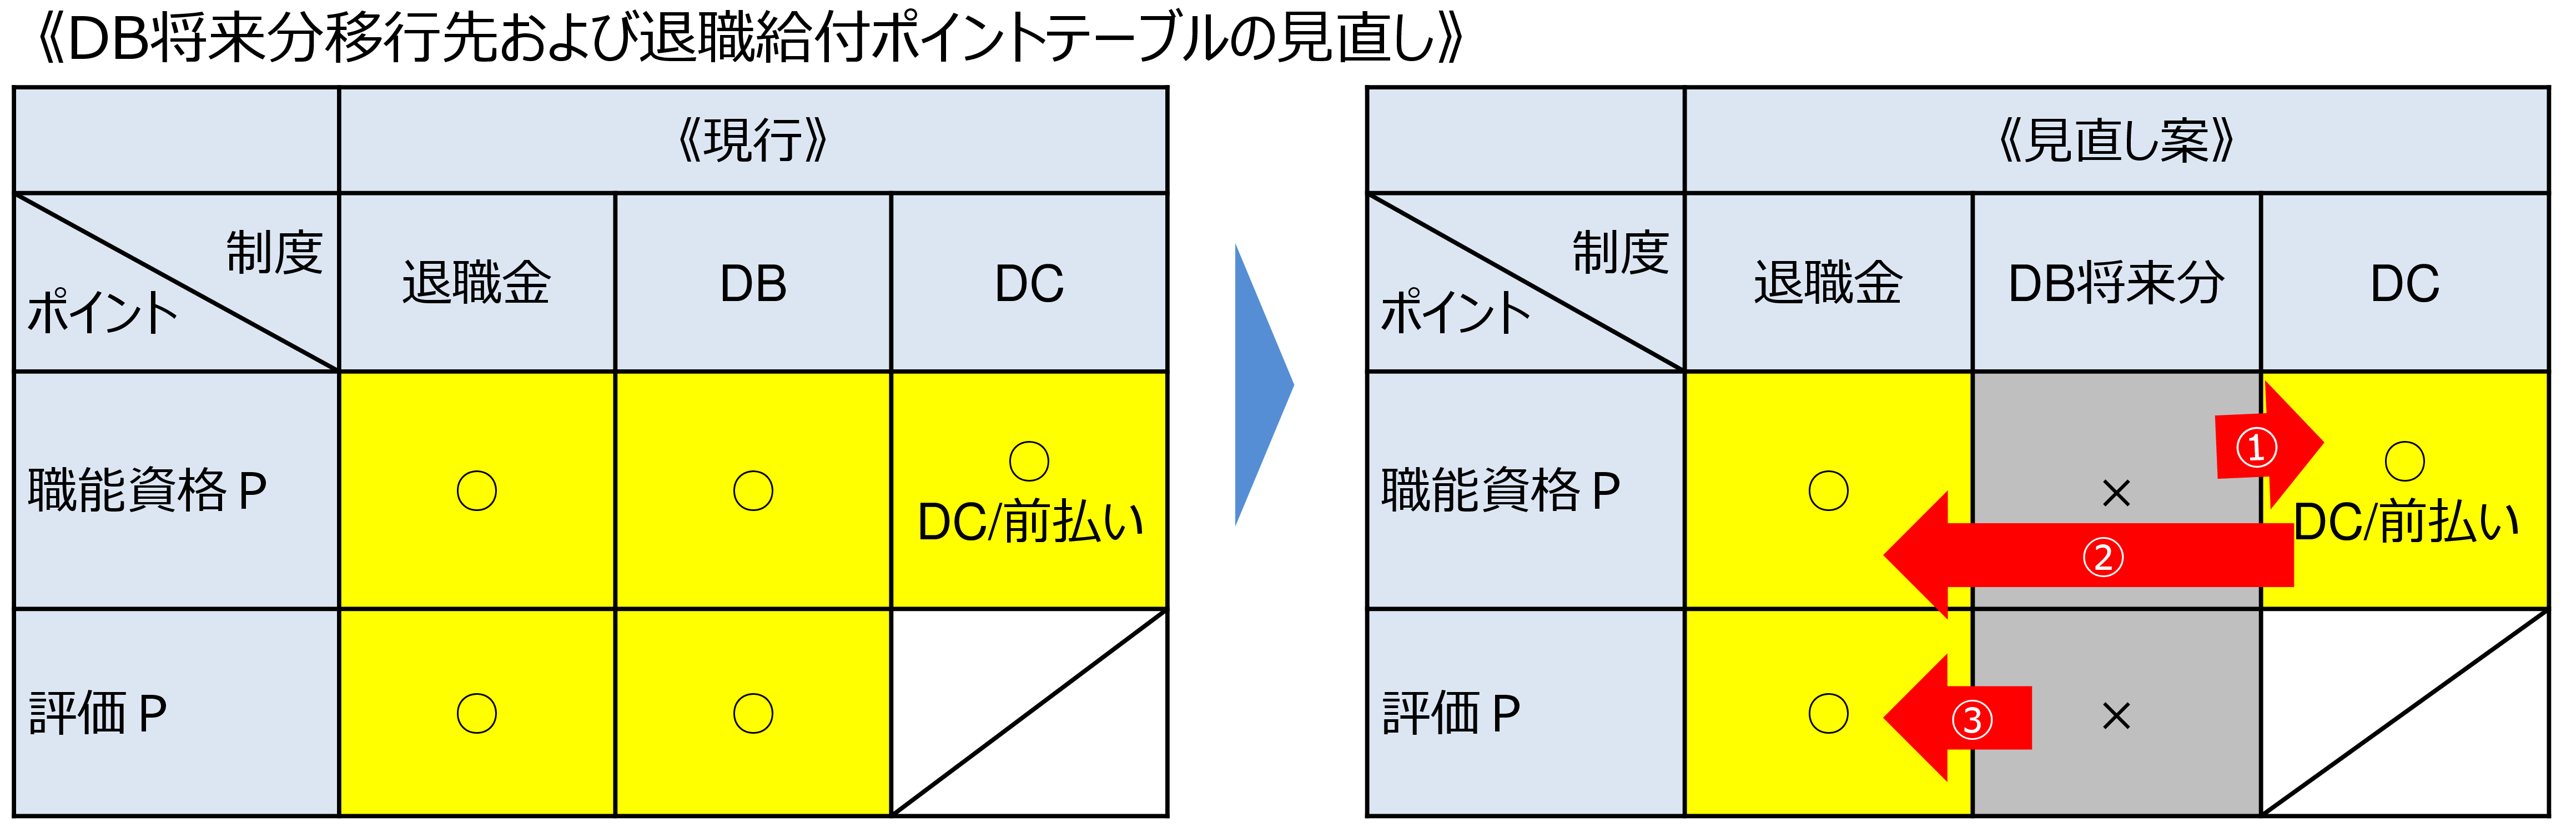
DB将来分移行先および退職給付ポイントテーブルの見直し
(2)終身年金の廃止と補填額の支給(終身年金廃止相当分を退職金に併せて支給する)
- 2025年4月1日以降に退職する者の終身年金を廃止します
- 終身年金が廃止となる者には、制度見直し時点におけるDB加入者期間に応じて、以下の通り終身年金廃止補填額を退職金に併せて支給します(ただし退職時想定加入者期間が20年に満たない者(40歳以上で入社した者など)およびDB未加入者※には補填しません)
※在籍者(2024/4/1時点)のうち誕生日が1999/4/2以降の者、2024/4/2以降に入社した者のいずれか
|
制度見直し時点のDB加入者期間 |
終身年金廃止補填額 |
|
20年以上 |
300万円 |
|
20年未満 |
300万円×制度見直し時点のDB加入者期間年数/20年 |
《終身年金廃止補填額》
- 補填相当期間:5年(終身年金開始80歳から日本人の平均寿命85歳※まで)
※平均寿命(2022年厚生労働省)男性:81.05歳、女性87.09歳の単純平均より算出 - 補填額:「5年分の300万円」(月額5万円×60ヶ月)
《参考:現行の終身年金制度》
- 加入者期間20年以上かつ60歳以降に保証年金が開始する給付パターンを選択した者が対象
- 保証年金期間終了後(最短で80歳)に本人が存命の場合、存命期間中月額5万円を支給
(3)投資教育など
今回の退職給付制度見直しにより、将来の年金受取額を増やすためには個人のDC運用成績が重要となることから、投資教育を充実させます。あわせてDCに設定する運用商品のラインナップを見直すとともに、従業員がDCの配分を指定しなかった際に自動セットされる商品をこれまでの定期預金からバランス型商品に変更することで従業員の安定的な資産形成をサポートします。(教育等の詳細は別途周知予定)
|
現状 |
課題 |
内容(方向性) |
|
|
投資教育 |
・新入社員導入教育※ ・入社3年目の資産形成セミナー※ ・確定拠出年金タイムズ(半年毎にHANDSお知らせに掲載) ※T-nextに講義動画を掲載 |
・入社3年目までに主な教育は終了 ・以降は確定拠出年金タイムズにて情報周知しているものの、DC制度の手続き方法、運用の基礎知識等が希薄化 |
・既存教育資料へのアクセス方法の改善 ・年代別・投資タイプ別の資産運用に関するコンテンツの充実 |
|
運用商品 ラインナップ |
・元本確保型 ×6本 ・元本確保型以外 ×17本(国内債券、国内株式、海外債券、海外株式,バランス型) |
・信託報酬(コスト)が低い商品の登場 ・商品毎の運用実績の良し悪しが顕在化 ・不動産投資信託(リート)などの台頭 |
・コスト、運用実績等を踏まえた新規商品の追加、および必要に応じた既存商品の廃止 |
|
配分未指定時の 指定運用方法 |
DC新規加入後の一定期間、運用商品を指定しない場合、自動的に「みずほDC定期預金(1年)」での運用となるよう規定 |
・元本毀損リスクはないが想定利回り(2.0%)の達成可能性は極めて低い ・運用方法を変更しない場合、より収益を上げる投資機会を逃す可能性がある ・インフレ時に実質価値が減少 |
指定運用方法を「バランス型投資信託」※等へ変更する ※債券や株式を組み合わせた商品であり、元本毀損リスクはあるものの、元本確保型と比べ高リターンが見込める(インフレ時には実質価値を維持) |
担当者インタビュー
今回の退職給付制度見直しについて、担当者にお話を伺いました。
-
- 人財部(給与厚生)武田 雄一 さん
-
- 人財部(給与厚生)阿部 沙織 さん
──今回の見直しで苦労した点を教えてください。
現行の退職給付制度は「退職金」「DB」「DC」の3つがありますが、現在会社や従業員が抱えている課題を解決するためにはこれら全ての見直しが必要で、作業は非常に複雑でした。支給額や費用の算定方法などの細かい運用が制度によって異なるところに法改正による影響もあり、また最終的には国への申請が必要であることから、専門知識を有する金融機関と連携しながらの対応となりました。(武田さん)
──DBがDCへ移行することで、従業員にはどのようなメリットがありますか。
会社がみなさんの資産をまとめて運用するDBと異なり、DCでは運用における投資先の選択は従業員が自ら行うので、自分自身の投資目標やリスク許容度に応じた自由な資産運用が可能です。さらにDCはマイページで自分の運用状況を一目で見ることができ、社会情勢や資産状況、ライフステージなどの様々な変化に応じて、運用商品の種類や割合をいつでも変更できます。積極的な資産運用を行うことで、現行制度を超える資産形成を目指すことができるようになりました。当社には多様な働き方があり、将来の生活に対する考え方も人それぞれです。退職給付についても同様に、資産形成に対して個人の考えを柔軟に反映できるようになりました。これは大きなメリットだと考えています。(阿部さん)
──DBからDCへの移行に加えて、終身年金も廃止されました。これも自由度が高まったと捉えて良いのでしょうか。
はい。退職時に一括で受け取れる補填額は大きな買い物や旅行に使うこともできますし、あるいは投資や貯蓄に回すという選択肢もあり、現行の月額制の支給と比べて退職後のライフプランの自由度が向上しています。(阿部さん)
──今回の見直しによって様々な面で自由度が高くなった一方、「何をどうすれば良いのか分からない」と不安を感じている社員もいるように思います。確定拠出年金の運用のポイントを教えてください。
ひとことで言うと、各自のリスク許容度に応じた「分散投資」を行うことが基本になります。(武田さん)
──「分散投資」とはどういうことを言うのでしょうか。
単一の商品ではなく、様々な商品を組み合わせて投資することを言います。商品にはそれぞれリスクとリターンがありますが、多くの商品を組み合わせることでリスクを抑えてリターンを安定させることができるのが分散投資です。
資産運用を行う上でリスクを抑えながら運用するポイントは一般的に、「長期投資」「継続投資」「分散投資」と言われています。確定拠出年金は原則60歳になるまで資金を引き出せない仕組みであるため、長期間にわたる運用になる(長期投資)、かつ毎月掛金を積み立てる(継続投資)ため、意識して実施いただきたいのは「分散投資」です。なお一口に分散投資といっても、投資先をどの商品にどの程度振り分けるかは、投資目標やリスク許容度で大きく異なります。人財部では従業員の皆さんが新しい制度を最大限に活用し、将来の安心と豊かな生活を実現できるよう、投資教育の充実や運用商品の見直しを継続的に行っていく予定です。(武田さん)