「2024年度連結決算」は2021年度以来3年ぶりの減収減益(女川2号の再稼働効果はあるものの、燃料費調整制度のタイムラグによる収支悪化)
売上高は、燃料価格の低下による燃料費調整額の減少などから、2兆6,449億円(前年度に比べ1,729億円(6.1%)の減少)となりました。
経常利益は、女川原子力発電所2号機の再稼働による収支改善効果があったものの、収支悪化要因として、燃料費調整制度のタイムラグ影響による差益の減少があったことなどから、2,567億円(前年度に比べ352億円(12.1%)の減少)となりました。
2021年度以来、3年ぶりの「減収減益」となったものの、2024年度は女川2号機の再稼働や企業グループ皆さまの努力もあり、昨年度に次ぐ利益を確保することができました。
【図1:経常利益の前年度からの変動要因】

【図2:燃料費調整制度のタイムラグ影響】

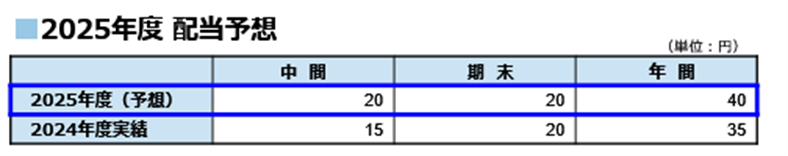
「2025年度連結業績予想」は連結経常利益:1,900億円の見通し。「配当予想」は年間で1株につき40円を予定(中間・期末ともに1株につき20円)
2025年度の事業展開にあたっては、卸電力取引市場の価格の落ち着きなどを背景に、東北エリアにおいても小売販売の競争が活発化してきており、資材費や労務費の上昇によるコスト増加の影響も顕在化してきています。
加えて、足元では、米国の関税政策の影響により、為替や燃料価格の不透明感が増すなど、当社グループを取り巻く事業環境は従来よりも速度を上げて変化を続けており、不確実性が高まっている状況にあります。
これらの事業環境の変化を踏まえ2025年度の業績予想を公表しており、経常利益については、女川2号機の稼働増加による収支改善が見込まれる一方で、燃料費調整制度のタイムラグ影響による差益の減少、支払利息の増加や物価高騰などに伴うコスト増加、市場・販売環境の変化などにより、1,900億円程度(前年度比26.0%減)となる見通しです。
図3において、対外公表資料に補足説明を加えていますので参考にご覧ください。
【図3:2025年度 業績予想】

売上高については、図4に記載のある主要諸元に基づき算定しており、燃料価格の低下に伴い燃料費調整額が減少する見込みであることなどから、2兆4,500億円程度(前年度比7.4%減)となる見通しです。
小売の販売電力量の見通しは、至近の需要動向や競争影響などを勘案し策定しており、全体的な傾向として人口減少や省エネの進展などによる減少はあるものの、競争対抗の強化や域外を含めた需要獲得を計画し、昨年度と同水準の614億kWh程度を想定しています。また、為替は日米の経済や金利の動向が不透明な状況にある中、至近ではトランプ政権の相互関税実施を受けて、日米の金利差に加え、世界経済悪化への懸念などから変動の大きい状況が続いていますが、足元水準の145円/$程度を前提に今回公表の業績予想を算定しています。
【図4:業績予想ハイライト】

最後に、2025年度配当予想については、安定的な配当を行うことを基本に、当期の業績や中長期的な収支見通しなどに加え、株主資本配当率「DOE」2%を目安に、財務基盤の回復とのバランスなどを総合的に勘案し、年間で「1株につき40円」(中間・期末ともに「1株につき20円」)を予定しています。
【図5:2025年度 配当予想】
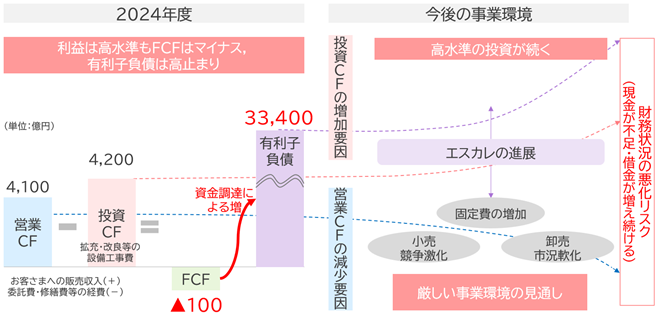
自己資本比率は着実に向上、一方でフリー・キャッシュ・フローは赤字、有利子負債も増加
2024年度末の自己資本比率は、前年度15.4%から2.9%改善して18.3%となり、着実に改善されていますが、依然として低い水準(よりそうnext+PLUSにおける2030年度の目標は25%以上)にあります。
また、本業の稼ぎで手に入れた営業キャッシュ・フローから設備投資などへの支出である投資キャッシュ・フローを差し引いた後に残る自由に使えるお金「フリー・キャッシュ・フロー(FCF)」はマイナスとなり、それを補うための資金調達により有利子負債が増加している点には留意する必要があります。
今後は、小売競争激化・卸売市況軟化・固定費の増加といった厳しい事業環境により、本業の稼ぎである営業キャッシュ・フローの減少リスクがあります。また、エスカレーション(物価や人件費の高騰)の進展と成長に向けた投資により、高水準の投資キャッシュ・フローが続く見通しもあり、財務状況の悪化が懸念されます。したがって、キャッシュ・フローにも注目し、財務状況の改善、有利子負債の削減を目指す必要があります。
【図6:事業環境(有利子負債とフリー・キャッシュ・フロー)】
今回の決算についてより詳しく確認できる資料が以下リンクに掲載されています。ぜひご覧ください。
キャッシュ・フローに関しては、5月23日のBRIDGE記事「キャッシュ・フローってなに?~資金調達の現場から~」にて解説を予定していますので、是非ご覧ください。