「2025年度第1四半期連結決算」は2年連続の減収・減益
売上高は、販売電力量(小売)が減少したことなどから、5,353億円(前年同期に比べ791億円(12.9%)の減少)となりました。
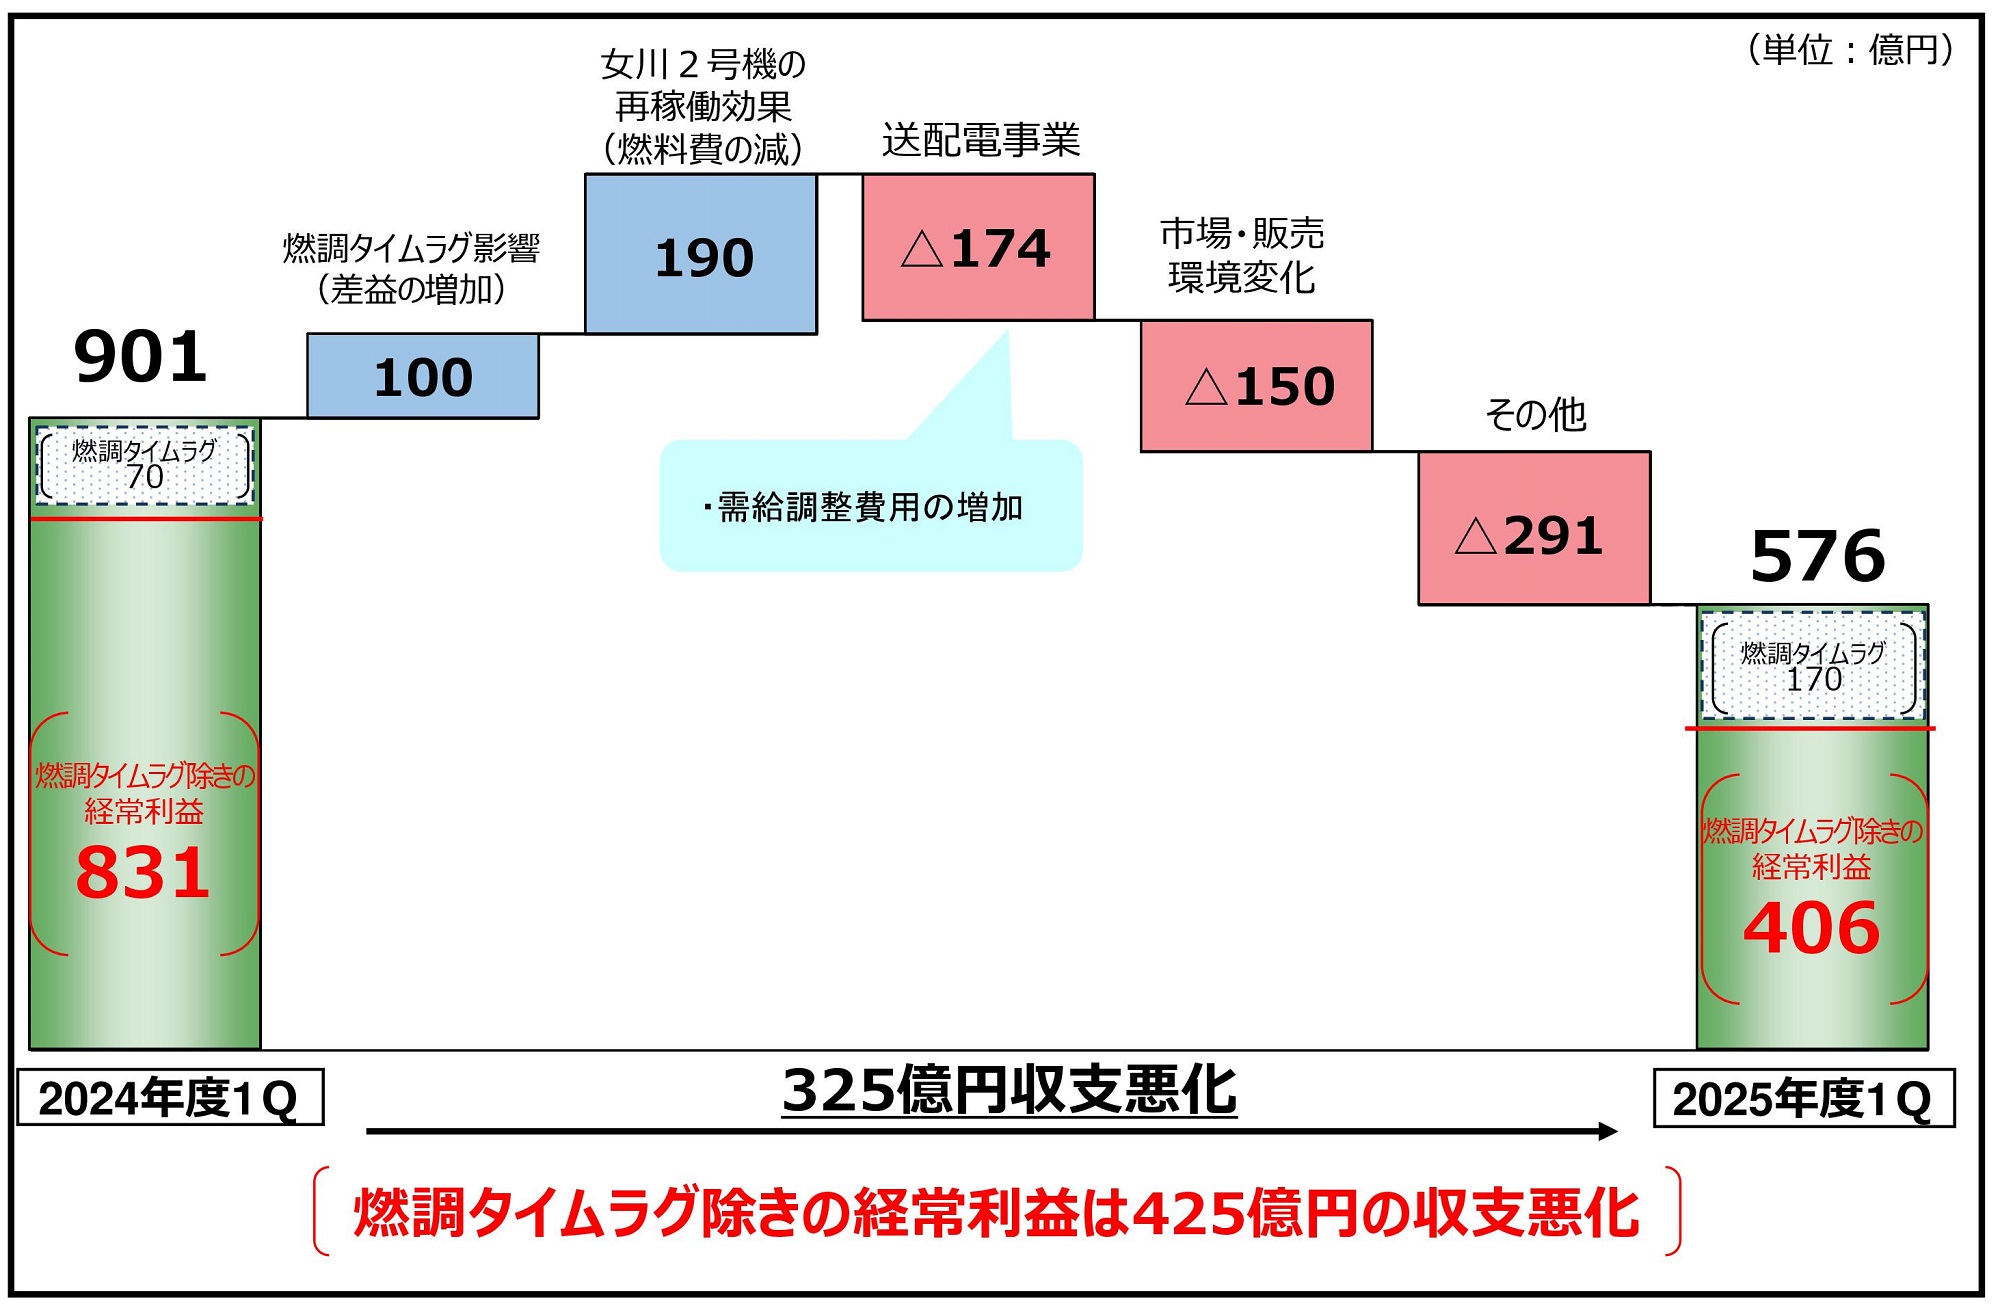
経常利益は、女川2号機の再稼働や、燃料費調整制度のタイムラグ影響による差益の増加などの収支改善があったものの、需給調整費用の増加に伴う送配電事業の収支悪化に加え、市場や販売環境の変化の影響などから、576億円(前年同期に比べ325億円(36.1%)の減少)となり、2024年度に続き2年連続の「減収・減益」となりました。
また、親会社株主に帰属する四半期純利益は377億円(前年同期に比べ228億円(37.7%)の減少)となりました。
なお、2025年度の業績予想「経常利益1,900億円」、および年間配当予想「1株につき40円」(中間20円・期末20円)は、いずれも4月の公表値から変更はありません。
ただし、小売需要や燃料市況のほか、気温や降水量など、先行き不透明な要素が多数存在することから、今後の収支の動向については引き続き注視していくことが必要です。
【図1:連結経常利益の前年同期からの変動要因】
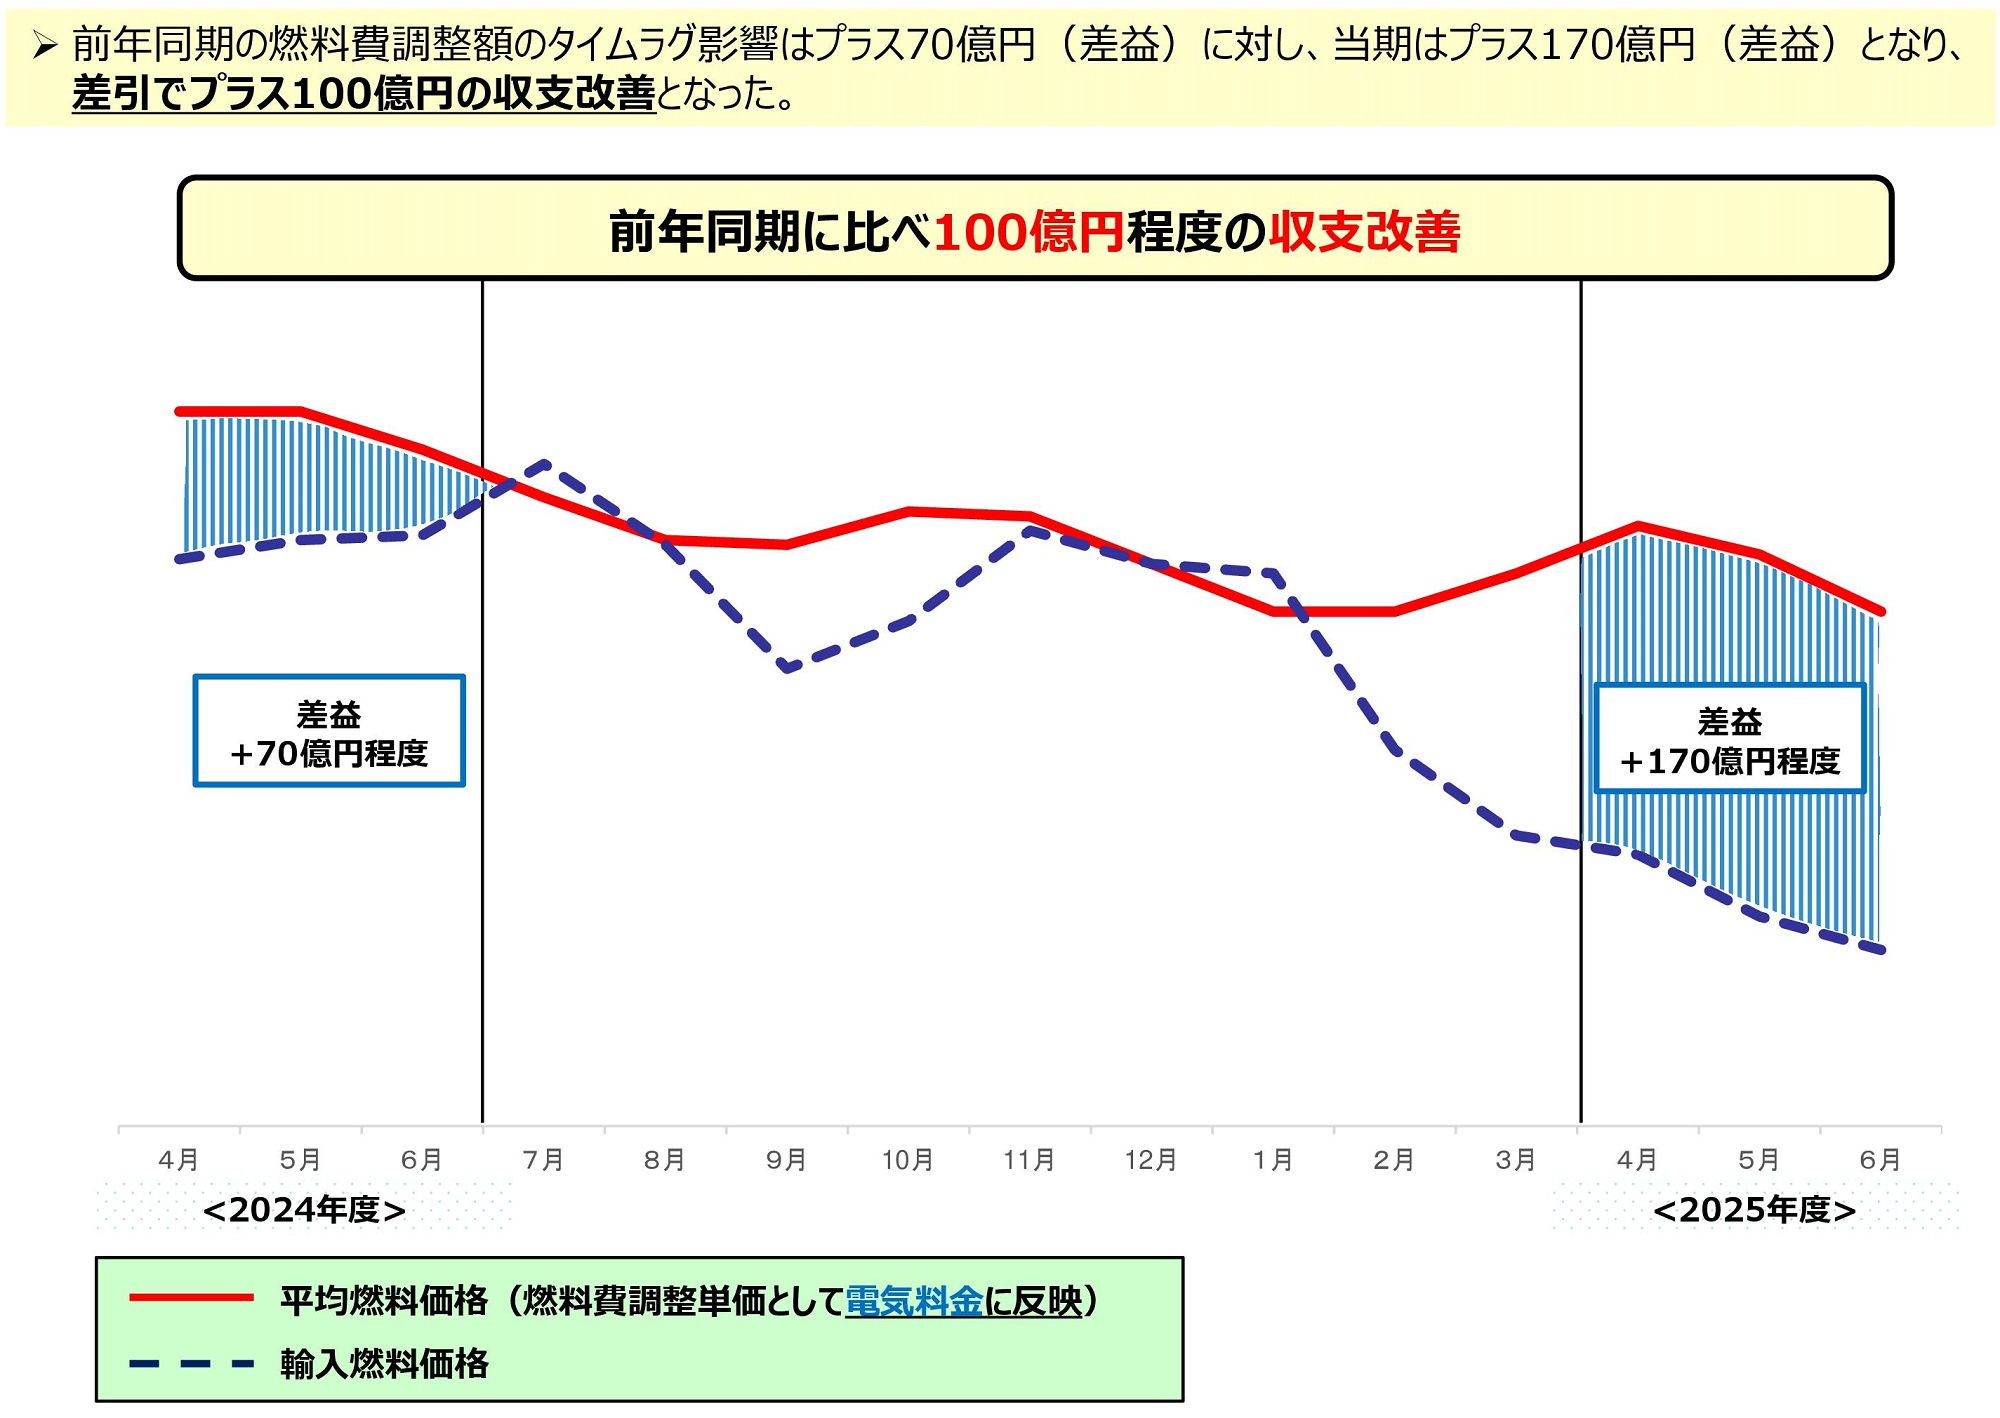
【図2:燃料費調整制度のタイムラグ影響】
「2025年度経営計画」のもと、グループ一丸で財務基盤の早期回復へ
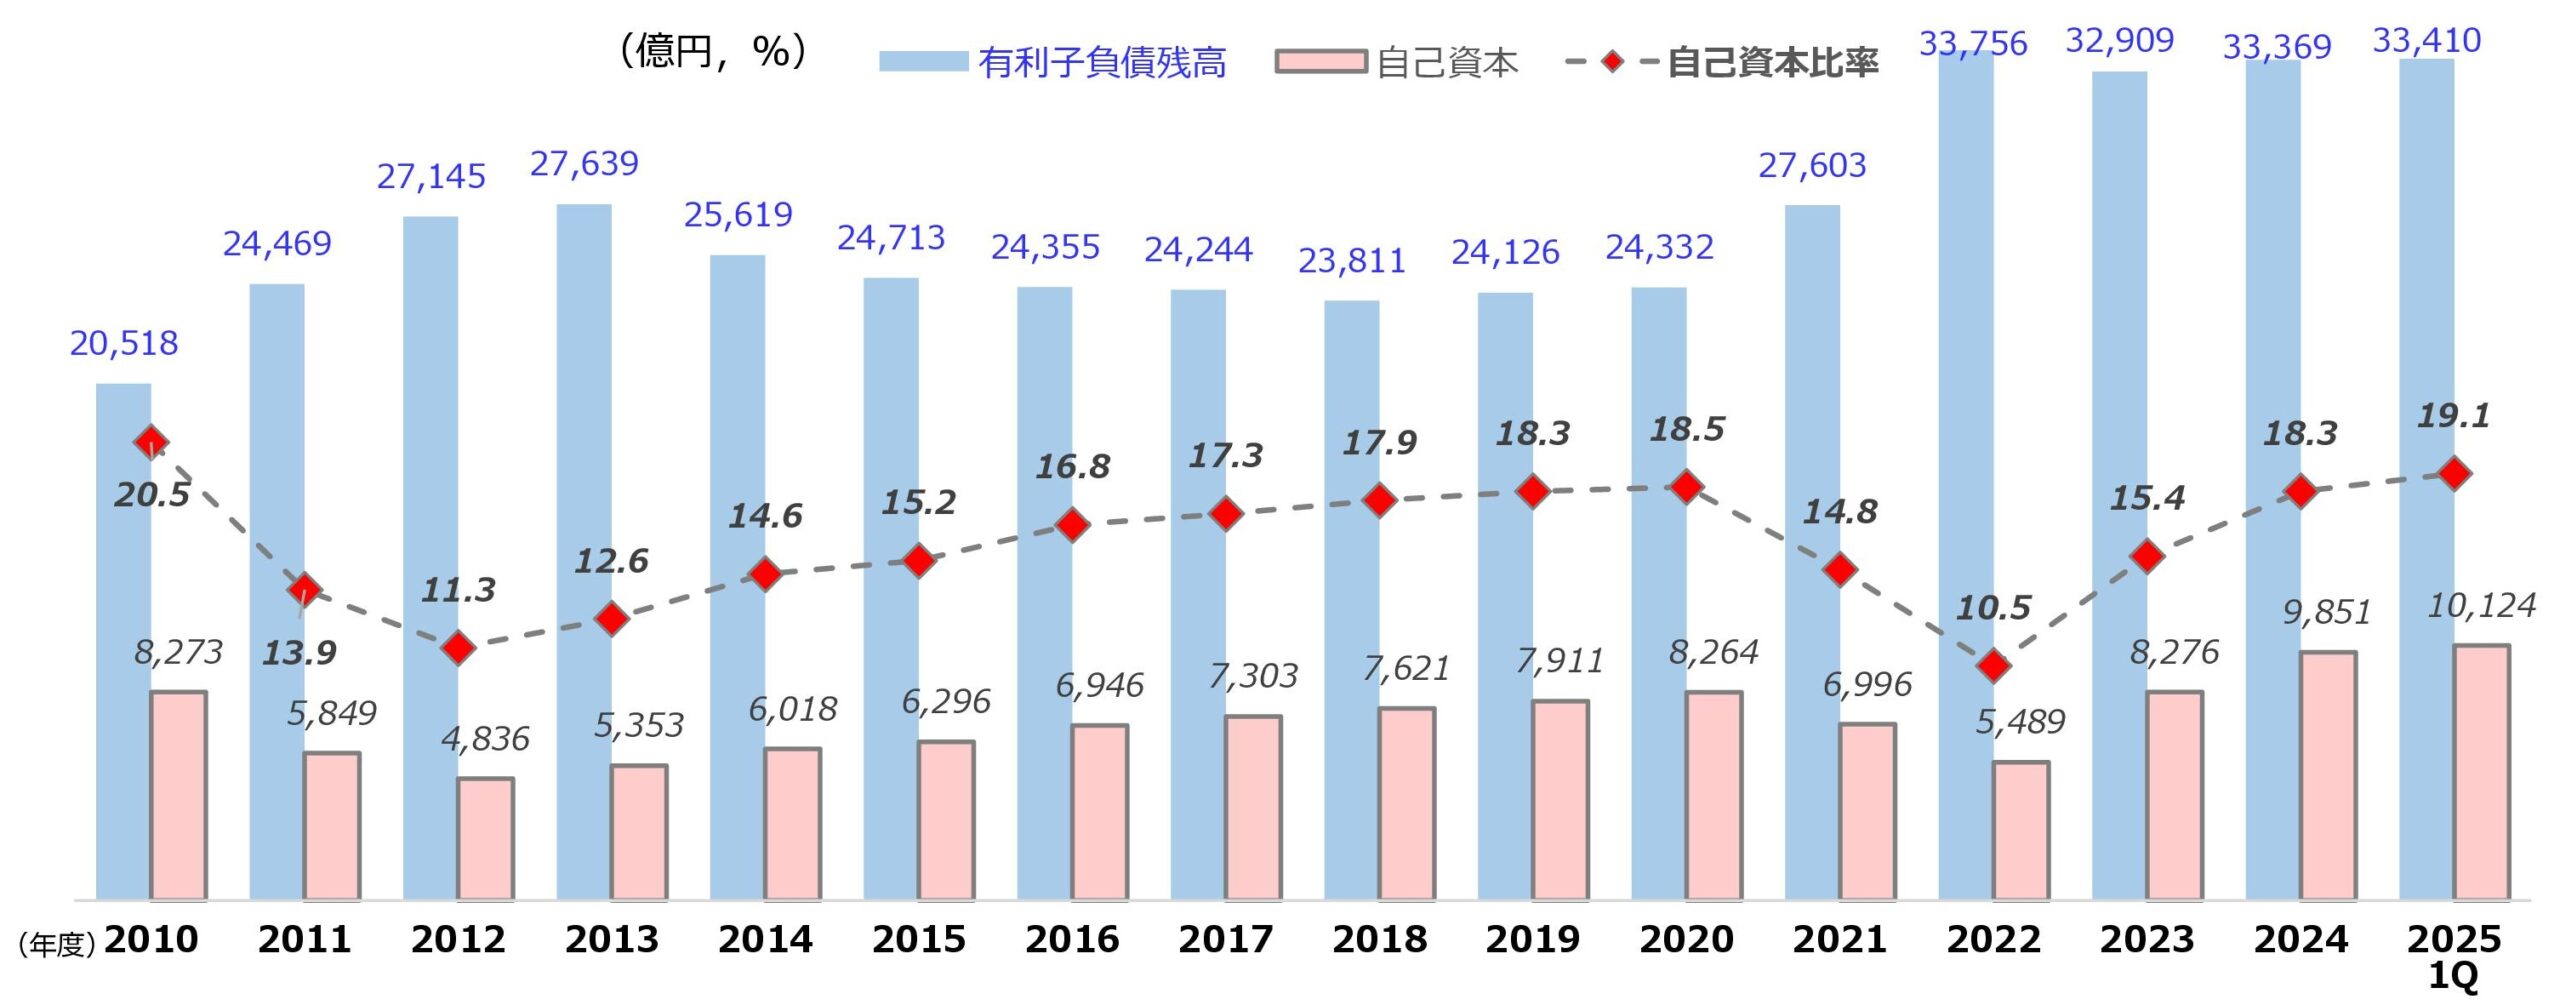
2022年度より、借金にあたる有利子負債残高が3兆円を上回っている状況にあります。
また、2025年度第1四半期末においても自己資本比率は19.1%となり、着実に改善されているものの、東日本大震災以前の水準までには至っておらず、財務基盤は未だ回復途上にあります。
販売競争が激化しており、世界経済の動向や燃料市況の先行きが不透明な状況において、近年の相次ぐ大規模災害などのリスクに迅速に対応し、引き続き電力の安定供給を維持していくためには、自己資本の積み増しにより財務基盤の早期回復に注力していくことが重要です。
このため、「2025年度経営計画」のもと、「実行力」と「スピード」を重視した経営を実践し、まずは2025年度において1,900億円の経常利益を確保することで、着実に自己資本を積み上げ、引き続き「財務基盤の早期回復」に取り組んでいきましょう。
【図3:有利子負債残高および自己資本比率などの推移】
今回の決算についてより詳しく確認できる資料が以下リンクに掲載されています。ぜひご覧ください。