「2023年度第1四半期連結決算」は2019年度以来4年ぶりの増収・増益
売上高は、高圧以上のお客さまなどの電気料金を見直したことや燃料費調整額の増加などから、前年同期に比べ752億円(前年同期比13.5%)増収の6,335億円となりました。
経常損益は、電気料金見直しに加え、燃料価格の低下による燃料費調整制度のタイムラグ影響が利益を押し上げたことなどから、前年同期に比べ1,417億円増加し1,130億円の利益となりました。第1四半期決算としては2019年度以来4年ぶりとなる増収・増益、また2021年度以来2年ぶりの黒字決算となりました。
収支は大きく改善したものの、有利子負債が、3兆3,618億円と高い水準にあることなどから、自己資本比率は、12.4%(前年度比1.9ポイント改善)となりました。
「2023年度連結業績予想」を公表。通期としても4年ぶりの増収・増益
6月1日より小売規制料金および低圧自由料金の見直しが行われたことなどを踏まえ、これまで未定としていた2023年度の業績予想を算定・公表しました。
売上高については、卸電力取引市場価格の低下に伴う卸売収入の減少などはあるものの、電気料金全般の見直しによる収入の増加などにより、3兆200億円程度(前年度比0.4%増)となる見通しです。
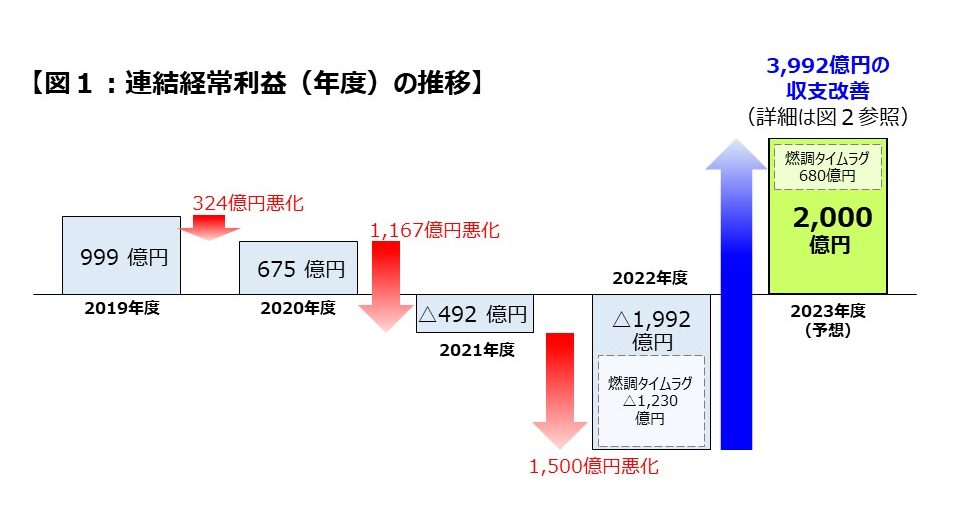
経常利益については、電気料金全般の見直しによる収入の増加や、高効率の上越火力発電所1号機が営業運転を開始したことによる燃料消費量などの抑制、燃料価格の動向の見極めによるタイミングを捉えた燃料調達の効率化などに加え、今後も燃料費調整制度のタイムラグ影響が利益を押し上げる見込みであることなどから、2,000億円程度(前年度比3,992億円増)となる見通しです。(図1参照)
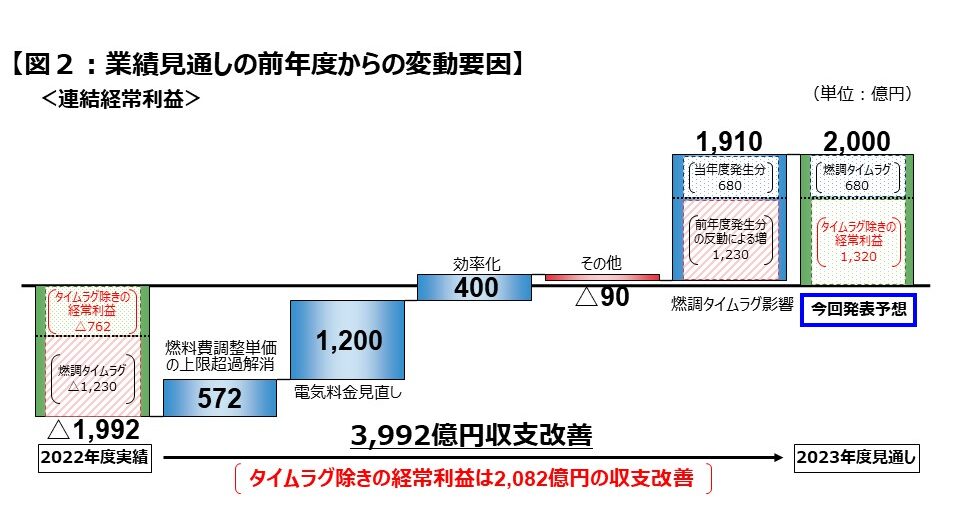
なお、経常利益の前年度からの収支改善額3,992億円のうち、燃料費調整制度のタイムラグ影響が1,910億円を占めています。(図2参照)
これにより、通期としても4年ぶりの「増収・増益」を想定しています。
また、2023年度配当予定については、この業績予想を踏まえ、1株あたり「中間5円」・「期末10円」としました。
収支は大幅に改善するも、依然として厳しい財務状況
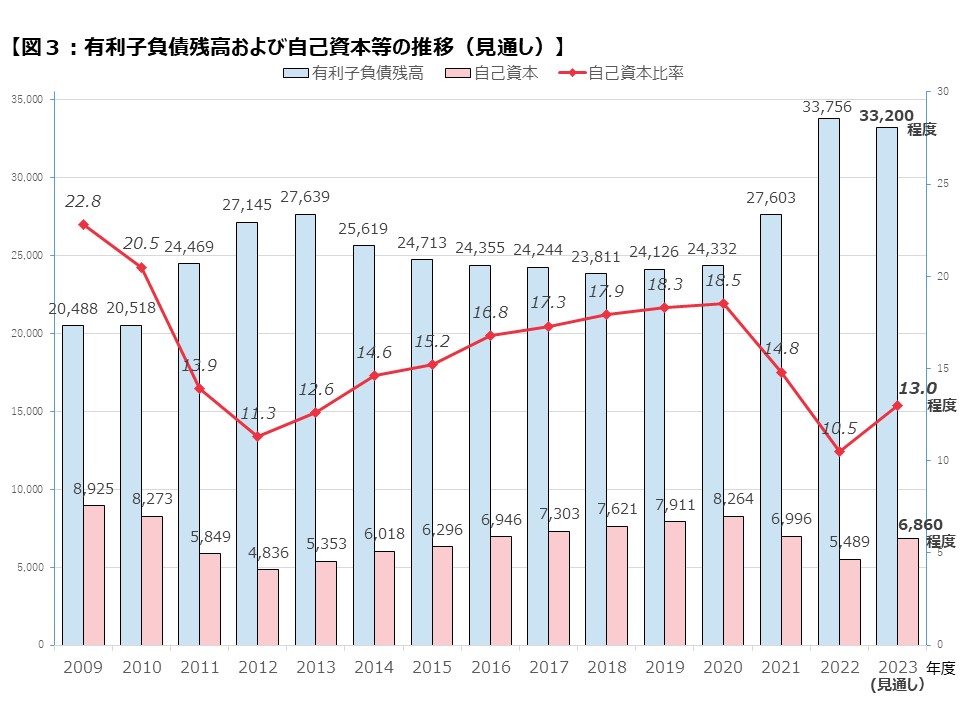
2023年度の業績予想については大幅に改善する見通しとなったものの、有利子負債残高(社債や銀行からの借入金など)は3兆3,000億円を超える水準にあり、依然として厳しい財務状況にあります。
また、今年度末の自己資本比率は若干改善(10.5%⇒13.0%程度)する見通しですが、予期せぬ自然災害の発生や、急激な燃料価格の変動リスクなどを考慮すると、電力の安定供給という観点から、依然として危機的な状況が継続しています。
このため、電力需給の最適化を図りながら、グループ全体で「サービス提案の強化」「原子力発電所の再稼働」「経営全般の徹底的な効率化」に取り組み、早期の財務基盤回復を目指していく必要があります。
今回の決算についてより詳しく確認できる資料が以下リンクに掲載されています。ぜひご覧ください。