2022年度以来、4年ぶりの「増収」「減益」
売上高は、間接オークションに伴う自己約定※1を含む域外取引の増加などから、7,853億円となり、前年同期に比べ、2,499 億円(46.7%)の「増収」となりました。
経常利益は、市場や販売環境の変化に伴う収支改善や、送配電事業における需給調整費用の減少に加え、電力先渡取引等の時価評価影響※2があったものの、女川原子力発電所第2号機の稼働減に伴う収支悪化および燃料費調整制度のタイムラグ影響などにより、544億円となり、前年同期に比べ、31億円(5.4%)の「減益」となりました。
また、親会社株主に帰属する四半期純利益は、361億円となり、前年同期に比べ、15 億円(4.2%)減少となりました。
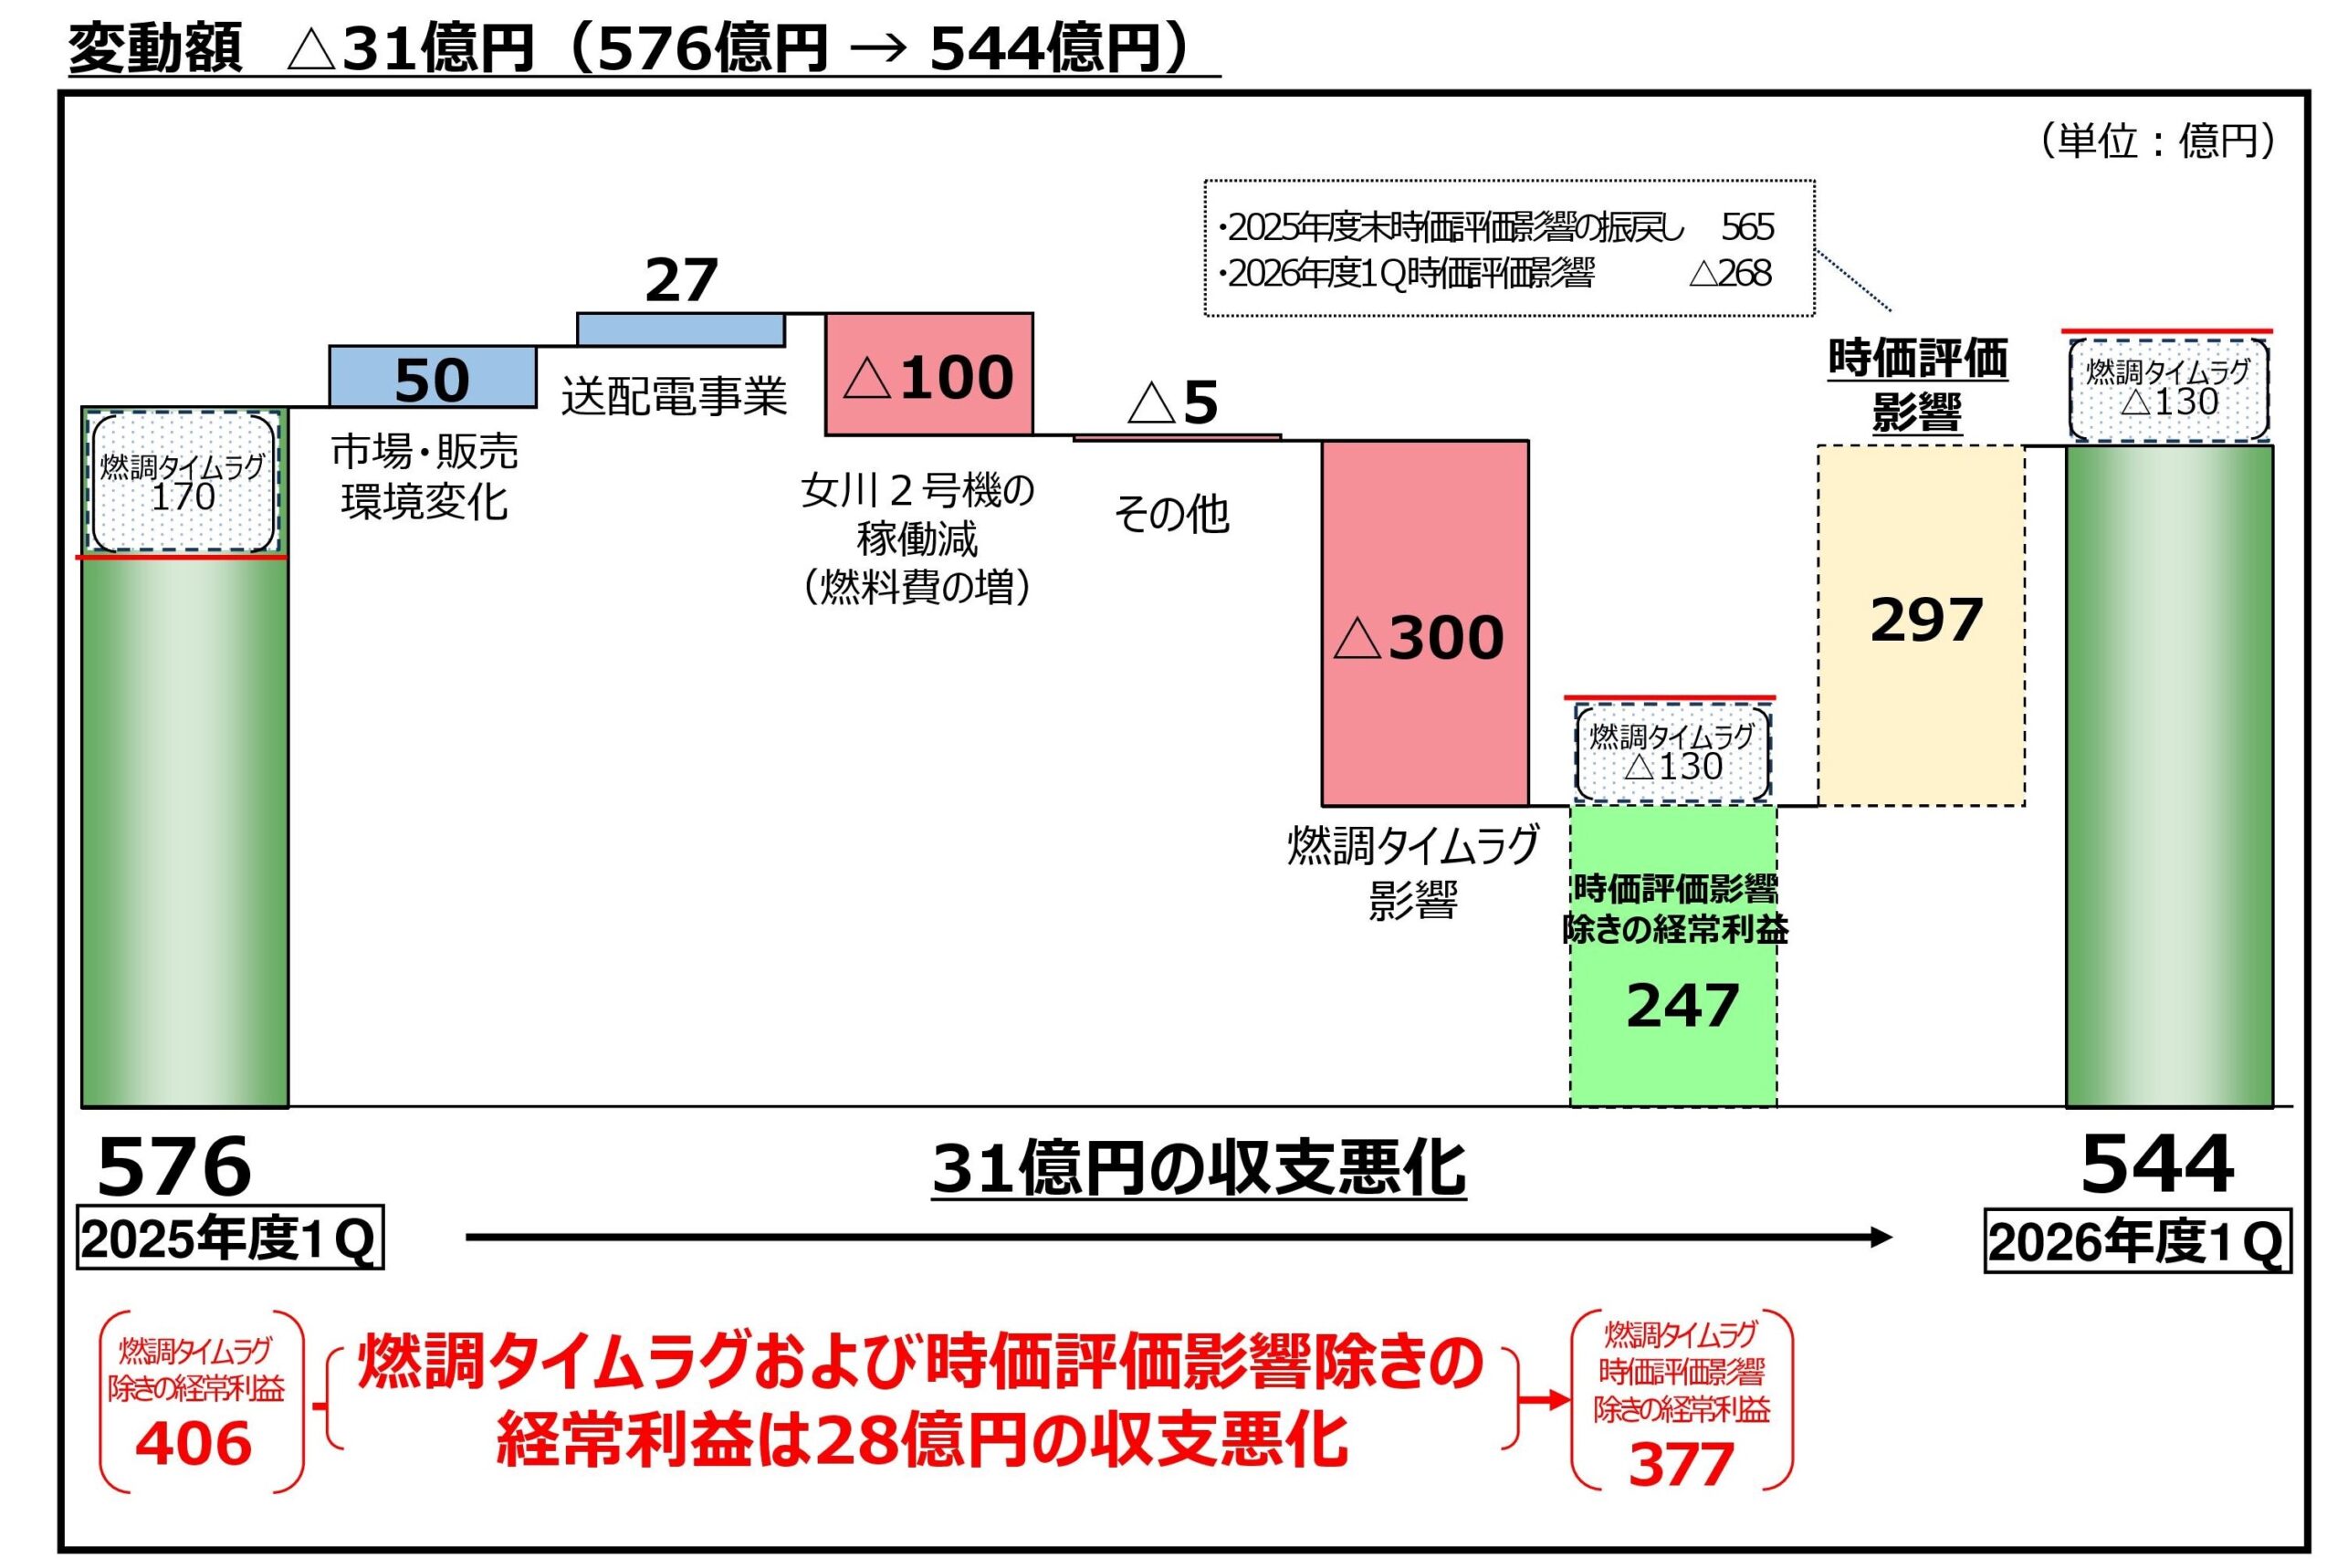
【連結経常利益の前年同期からの変動要因】

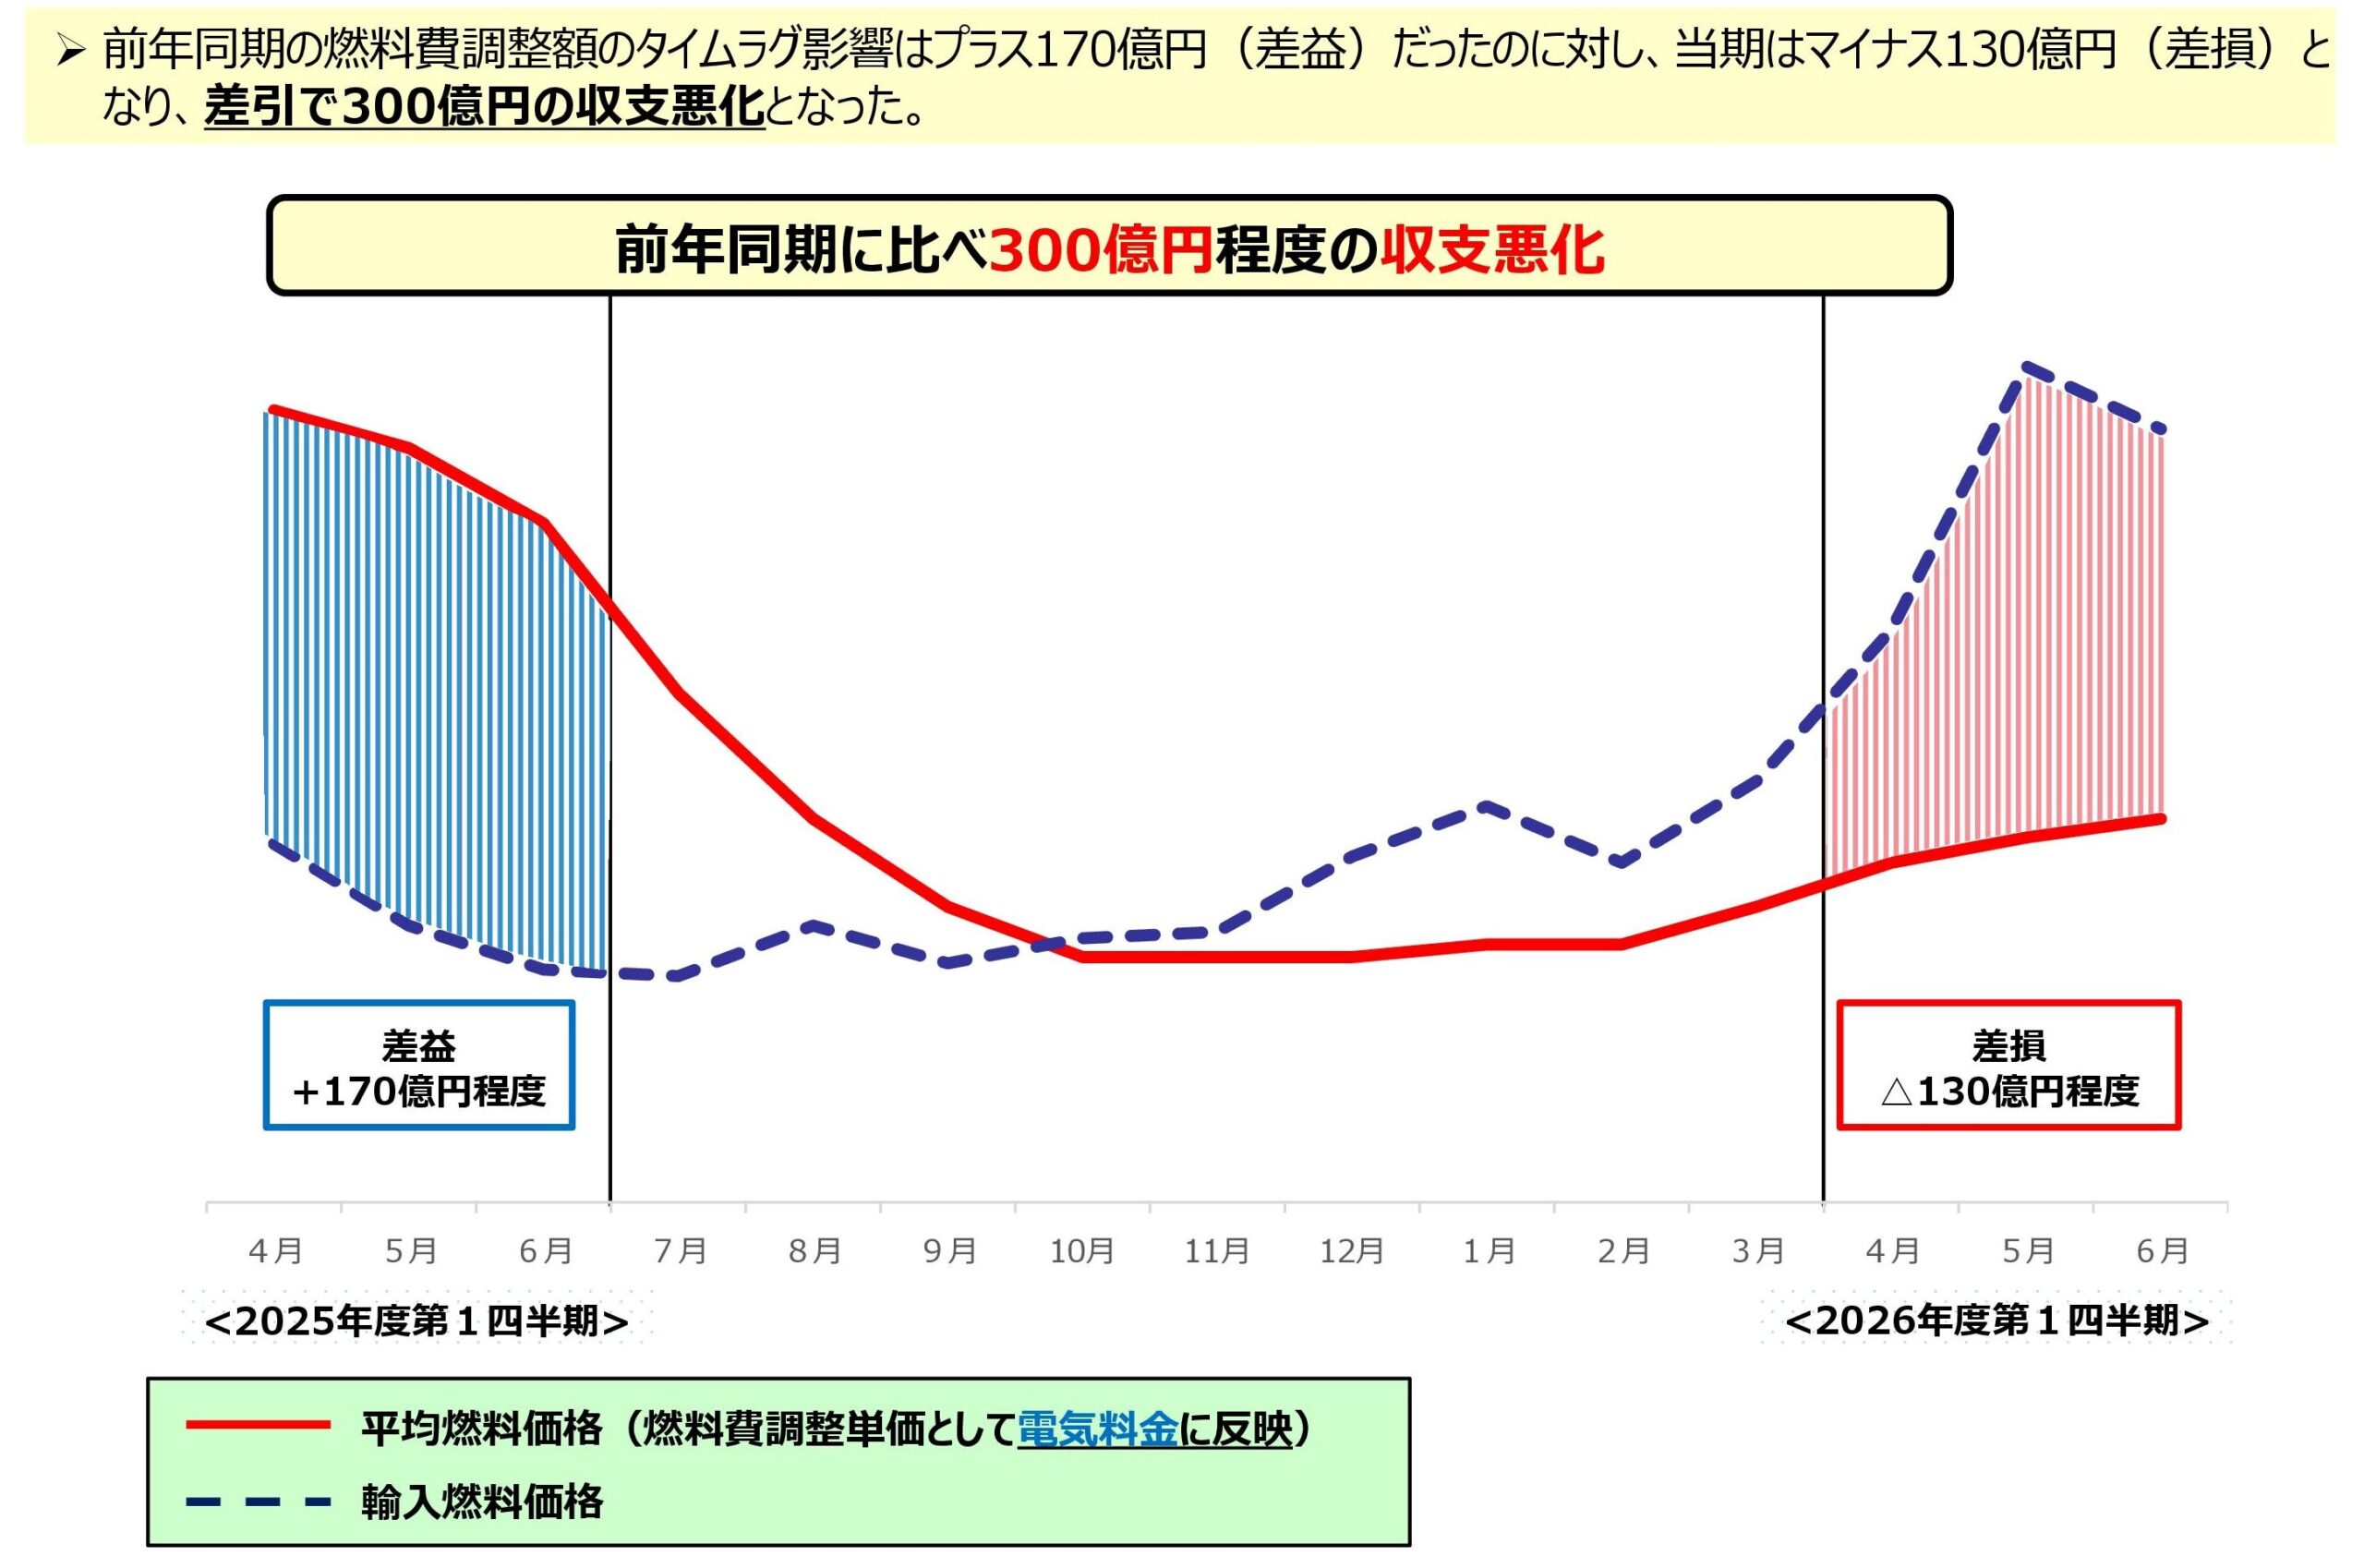
【燃料費調整制度のタイムラグ影響】
※1「間接オークションに伴う自己約定」とは
地域間連系線を利用し、卸電力取引所を介して電気を販売する場合に、エリアをまたいで「売り」「買い」を同時に行う取引です。
例えば、東北電力が、東北エリアで発電した電気を東京エリアで販売する場合、東北電力は卸電力取引所(JEPXスポット市場)との間で、東北エリアで「売り」、東京エリアで「買い」の取引を同時に行います。
売上高には、この間接オークションに伴う自己約定分が合計 1,551 億円(前年同期比 1,473 億円増) 含まれていますが、費用も計上されることから、収支への影響はありません。そのため、今回の決算では、売上高が増加したものの利益の増加には繋がりませんでした。
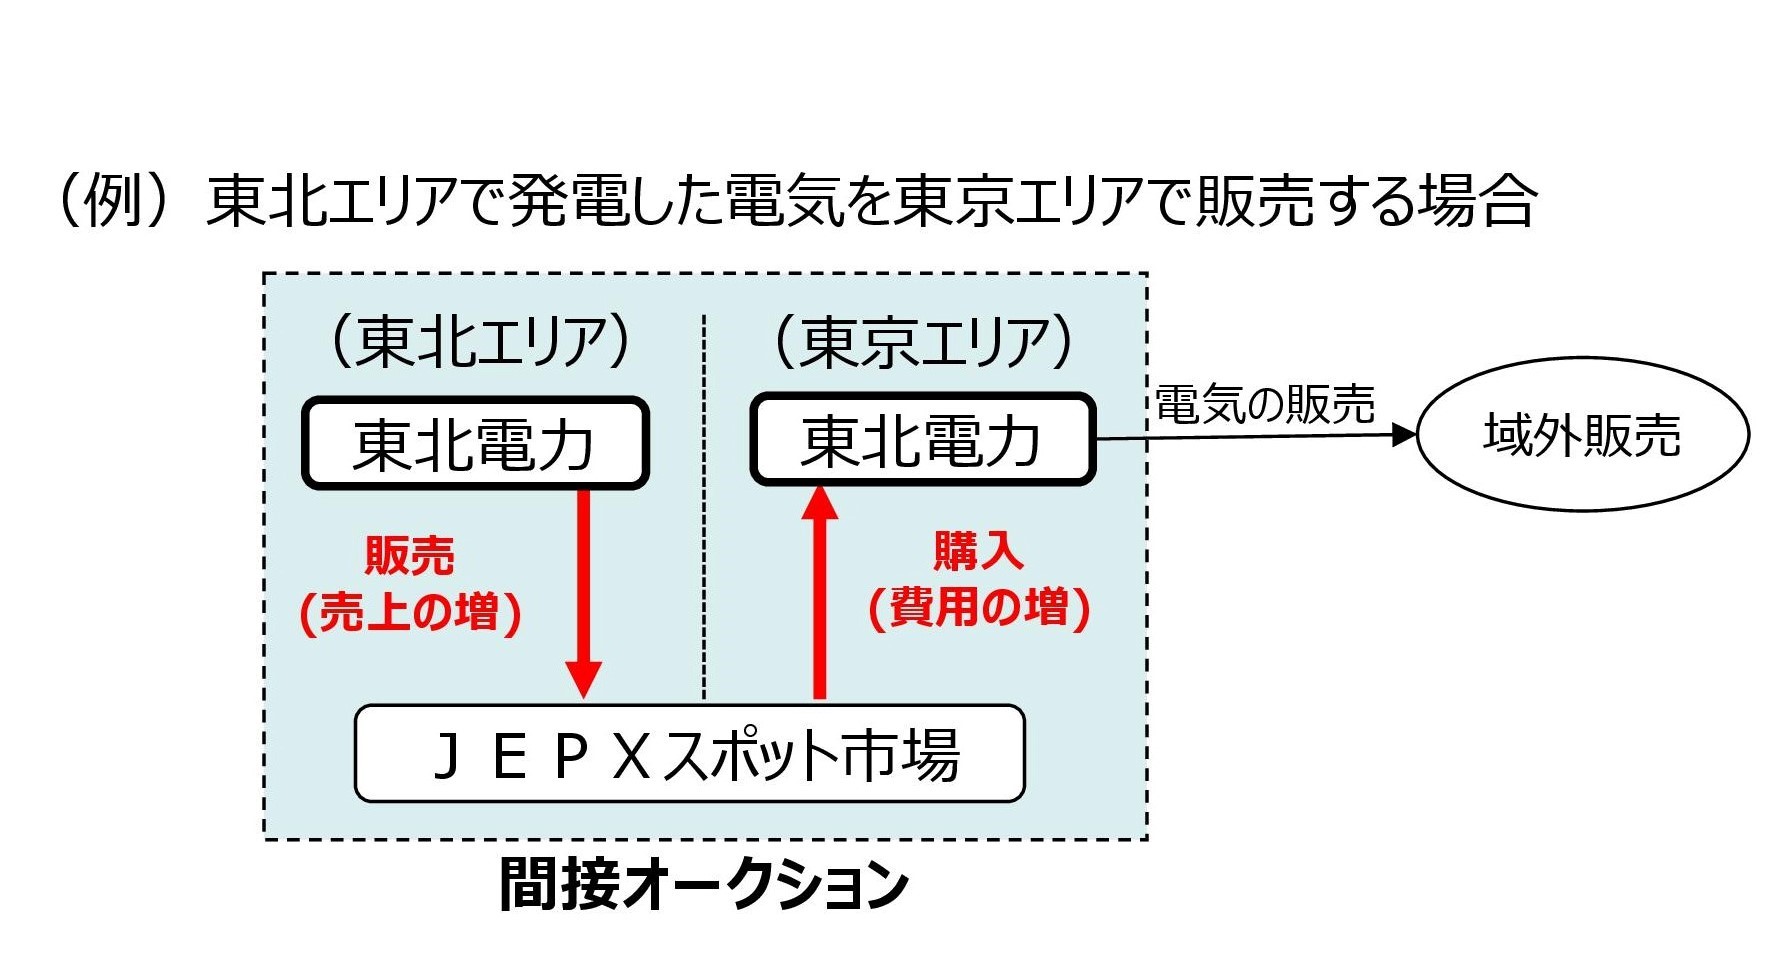
【間接オークション自己約定イメージ】
※2「電力先渡取引等の時価評価影響」とは
東北電力は、燃料価格変動リスクの低減および収益の安定化を目的として、子会社である東北電力エナジートレーディングを活用し、燃料・電力取引を行っています。
この取引のうち、電力先渡取引など将来受渡し予定の一部取引については、会計上、期末時点で時価評価を行います。
第1四半期決算には、2025年度末決算で計上した時価評価影響の振戻し565億円と、第1四半期末時点の時価評価影響△268億円が含まれています。ただし、これらは会計上の一時的な評価による期ズレ影響であり、実質的な収支への影響はありません。また、時価評価損益は実際の現金 の受け渡しを伴わないため、連結キャッシュ・フローにも影響しません。
なお、「電力先渡取引等の時価評価影響」の詳細は過去の記事をご覧ください。
(参考:経理部に聞いた!「電力先渡取引等の時価評価影響」って、なに?)
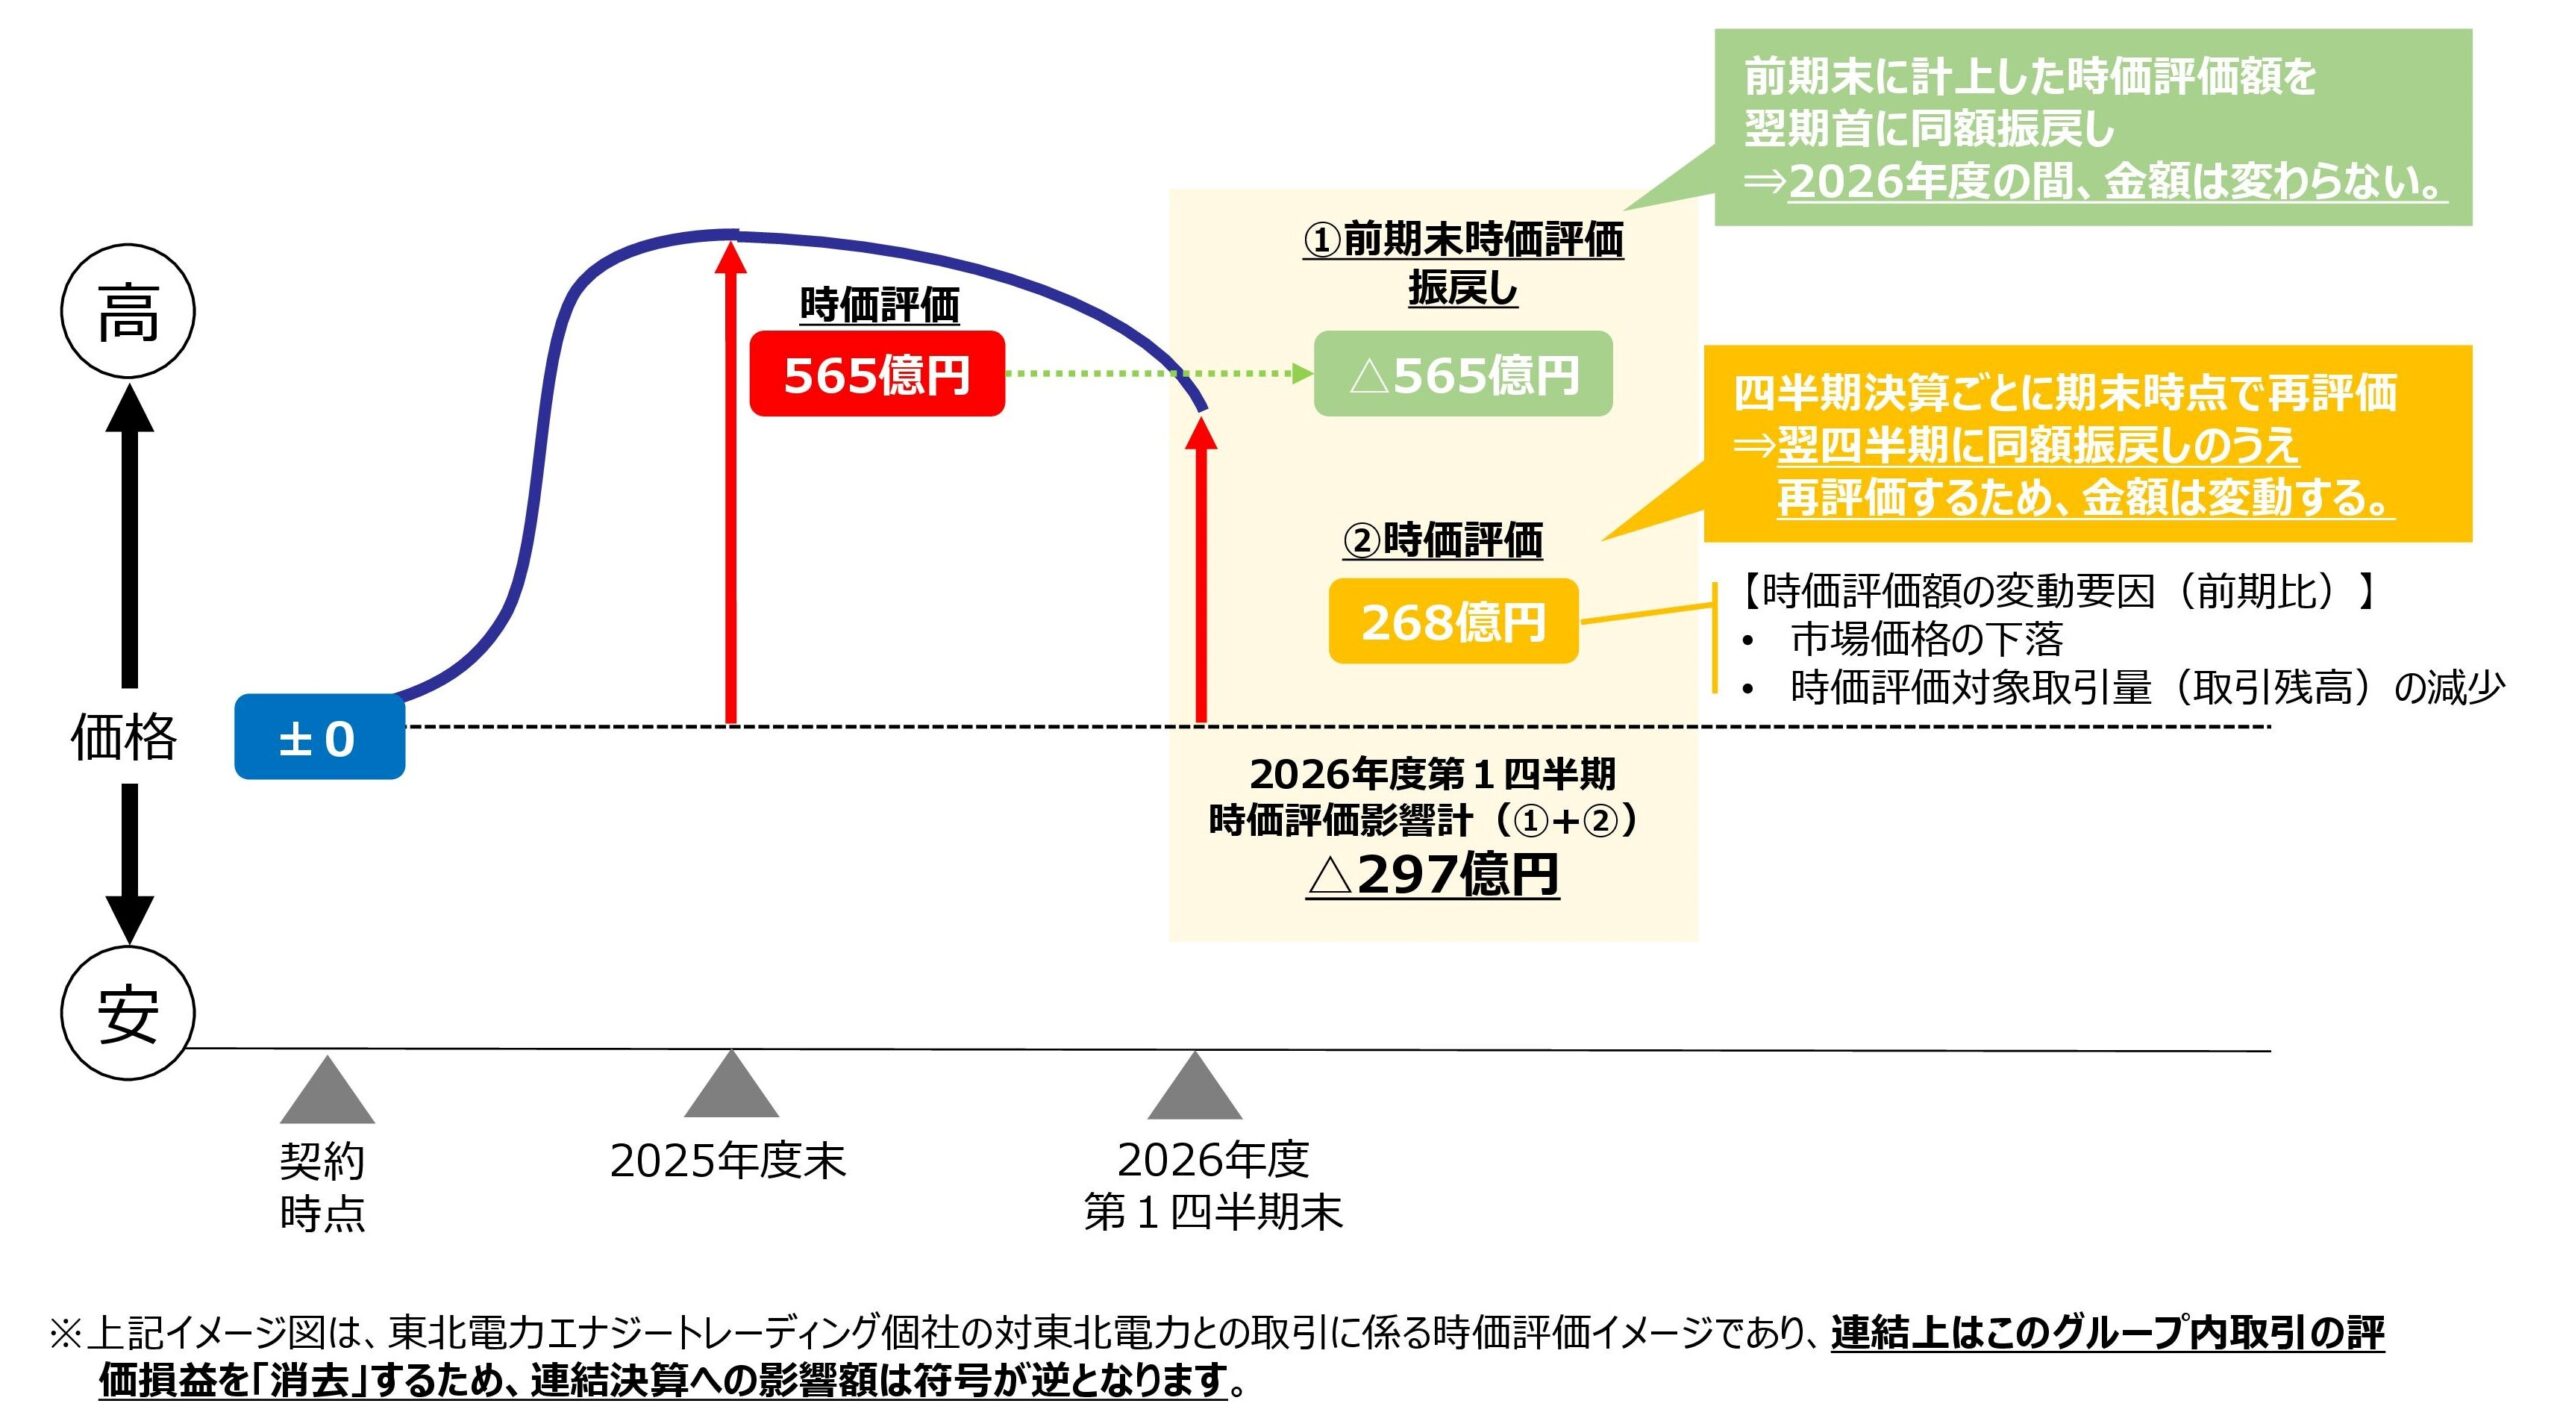
【東北電力エナジートレーディングにおける電力取引の時価評価イメージ】
通期業績予想は未定
2026年度の業績予想は、中東地域の地政学的リスクの再燃により、燃料価格等の動向が依然として不透明であることや東北電力ネットワークにおける「託送供給等に係る収入の見通し」の期中調整申請の動向などといった、業績に影響を及ぼす複数の不確定要素が存在していることから、現時点において合理的な算定が困難な状況であるため、未定としています。
今後、合理的な算定が可能となった時点において、速やかにお知らせする予定です。
財務目標達成に向けて、一人ひとりの利益創出への取り組みが重要
2026年度は、よりそうnext +PLUSで掲げた財務目標の中間地点にあたります。
「よりそうnext +PLUS」策定時と比べ、競争の進展やインフレの継続、金利上昇など事業環境は大きく変化しております。さらに、中東地域の地政学的リスクの再燃により、燃料価格や電力市場等の動向は依然として不透明な状況です。自己資本比率は着実に改善しているものの、こうした事業環境の変化を踏まえると、2026年度の利益水準は中間目標である1,900億円を下回る可能性も想定されます。
2026年度第1四半期決算では、販売拡大による新規顧客獲得により、小売販売電力量の増加など一定の成果が見られました。しかし、財務目標の達成に向けては、さらなる販売拡大と業務効率化による利益の積み上げが必要となります。「利益・投資・成長の好循環」の実現に向け、一人ひとりが利益創出を意識し、日々の業務における改善や工夫にチャレンジしていきましょう。
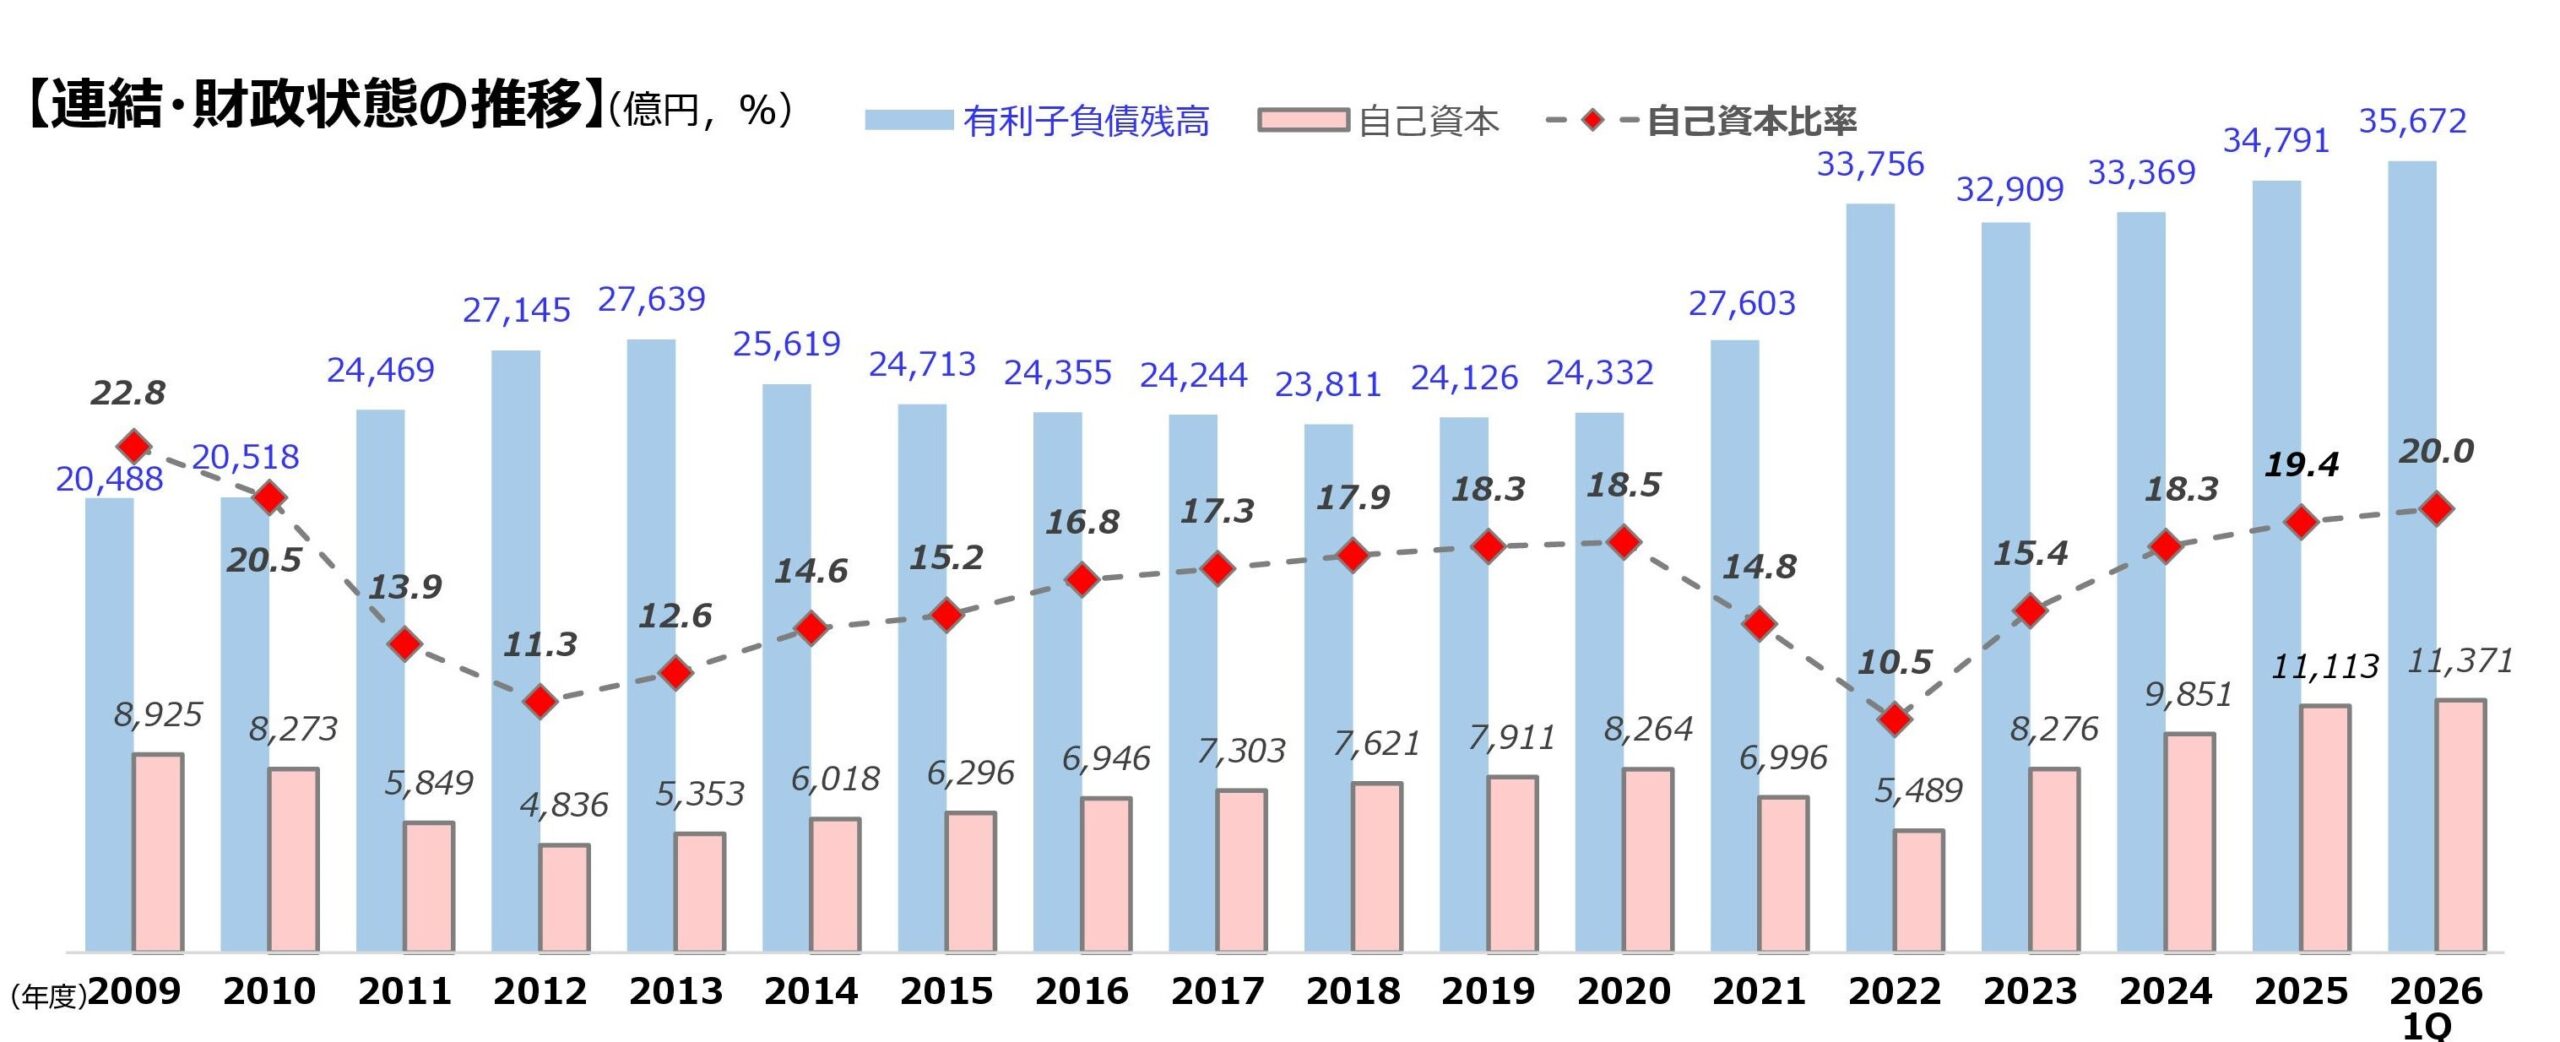
【参考:連結・財政状態の推移】
今回の決算についてより詳しく確認できる資料が以下リンクに掲載されています。ぜひご覧ください。