過去最大の損失だった前年同期から収支が大きく改善し、4年ぶりの「増収・増益」に
売上高は、卸電力取引所への販売の減少などがあったものの、高圧以上のお客さまなどの電気料金見直しによる増加などにより、1兆3,878億円(前年同期に比べ481億円(3.6%)の増)となりました。
経常損益は、燃料価格の低下による燃料費調整制度のタイムラグ影響が利益を大きく押し上げたことに加え、電気料金見直しなどにより、2,191億円の利益(前年同期に比べ3,510億円の増)となりました。
これにより、第2四半期決算としては2019年度以来4年ぶりの「増収・増益」、2021年度以来2年ぶりの黒字決算となりました。
また、親会社株主に帰属する四半期純損益は、過去最大の損失だった前年同期に比べ、2,917億円増の1,553億円の利益となりました。
なお、この連結経常利益の収支改善額3,510億円のうち、燃料費調整制度のタイムラグ影響が、およそ3分の2となる2,360億円を占めています(図1・図2)。これは、燃料価格が昨年に急激に高騰し、今年に入って下落傾向にあるといった、燃料価格の大幅な変動に伴う一時的な要因です。この燃料費調整制度によるタイムラグ影響を除いた収支改善額は、1,150億円となり、実力値ともいうべき経常利益は、1,241億円となっています。
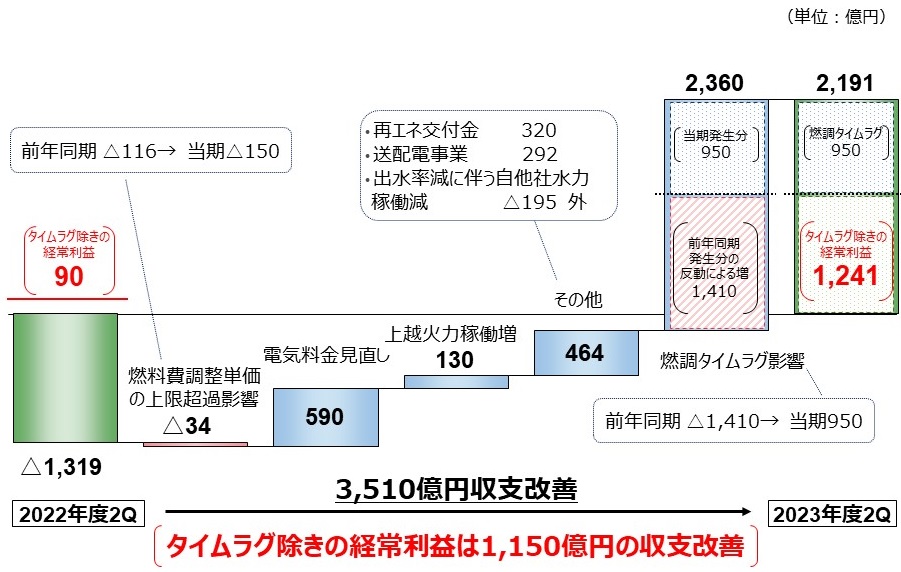
図1:連結経常利益の前年同期からの変動要因

図2:燃料費調整制度のタイムラグ影響
上記のとおり収支は大きく改善したものの、過去2年の大幅な損失計上により増加した有利子負債が3兆3,794億円と依然として高い水準にあることなどから、自己資本比率は13.5%(前年度比3.0ポイント改善)と低い水準にあります(図3)。予期せぬ自然災害の発生や近年の急激な燃料価格の変動リスクなども考慮すると、電力の安定供給を維持していくためにも、毀損した財務基盤の回復と安定化を図っていく必要があり、まずは有利子負債を削減しながら自己資本を可能な限り早期に回復させることが急務となります。
このため、電力需給の最適化を図りながら、グループ全体で「サービス提案の強化」「原子力発電所の再稼働」「経営全般の徹底的な効率化」の取り組みにより、利益の積み増しを図り、早期の財務基盤回復を目指していく必要があります。
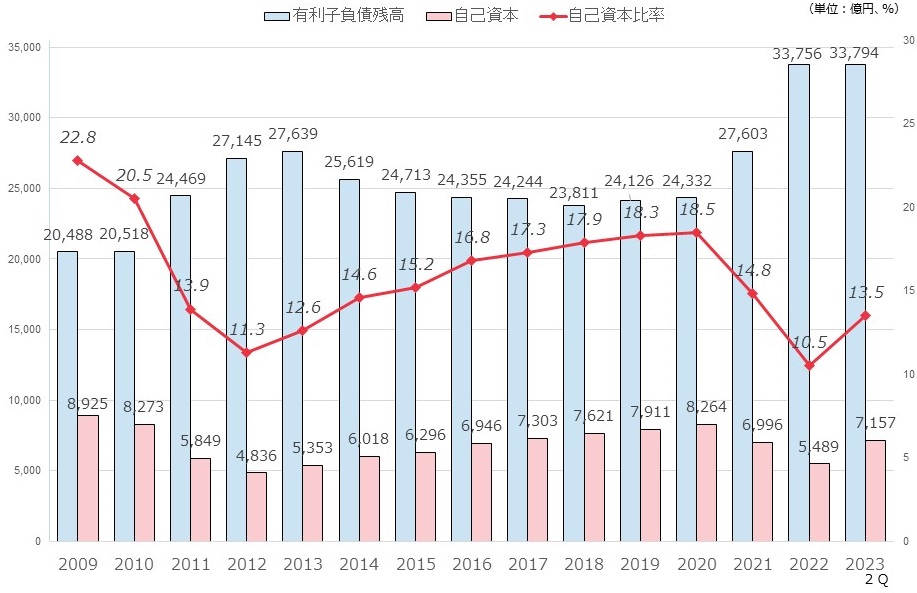
図3:有利子負債残高と自己資本の推移(連結)
2023年度業績予想および期末配当予想は据え置き
今回の決算において、2023年度連結業績予想(経常利益2,000億円程度)および期末配当予想(1 株当たり10円)はいずれも7月の公表値を据え置きました。なお、2023年度中間配当については、7月に公表した配当予想のとおり、「1株当たり5円」で実施します。