キャッシュ・フロー(CF)ってなに?
経理部(財務)伊藤 成美さん
―2024年度の連結決算では、「キャッシュ・フロー」がキーワードになっています。まずは、キャッシュ・フローとは何か教えてください。
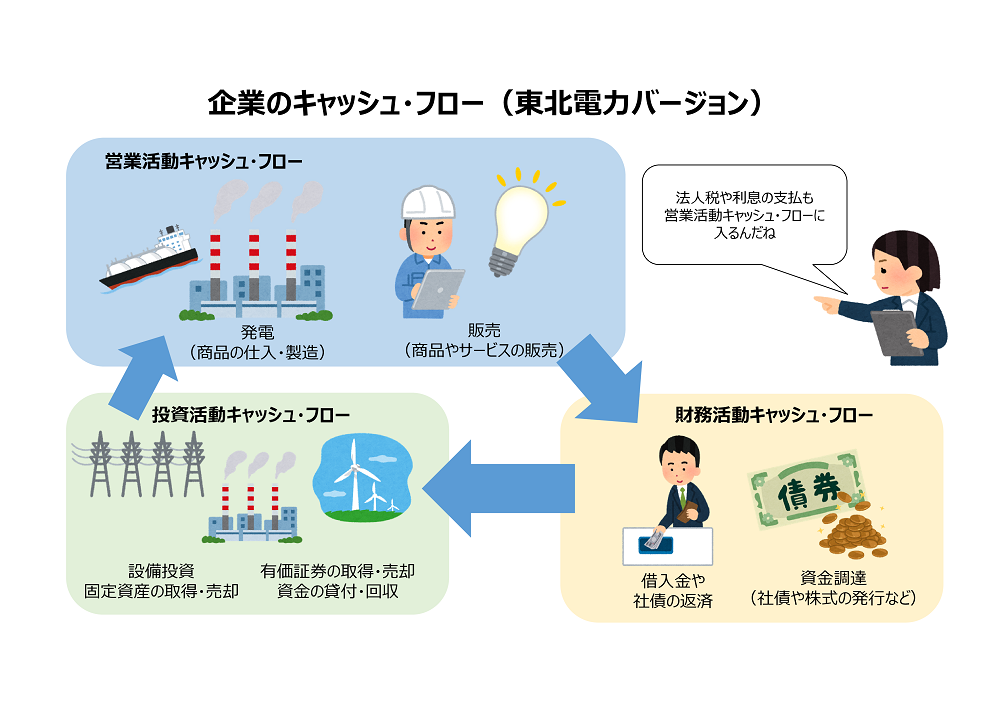
キャッシュ・フロー(CF)とは、企業における現金(キャッシュ)の流れ(フロー)のことです。企業が事業を行う中で発生するさまざまな現金の出入りのうち、企業に入ってくるものを「キャッシュ・イン・フロー」、出ていくものを「キャッシュ・アウト・フロー」といいます。CFはこの2つから成り立っており、会計期間内にどれだけの現金が入ってきて、どれだけ出ていったのかを可視化する指標です。
CFは以下のような概念で表現できます。
損益計算書で企業に利益が出ていたとしても、手元に現金があるとは限りません。手元の現金が不足すれば、さまざまな支払が滞ってしまうことになり、最悪のケースでは倒産の危機に陥るおそれがあります。そのため、健全な企業経営を目指すうえで、CFを意識することは非常に重要なポイントです。
―決算書類もさまざまありますが、CFについては何に注目すればよいのでしょうか。
CFを示した決算書類に「キャッシュ・フロー計算書」があります。企業の財務状況や経営成績をまとめた財務諸表の中でも、貸借対照表、損益計算書、キャッシュ・フロー計算書は財務三表と呼ばれる重要な書類です。これらによって、企業の財務状況や業績、CFの詳細を確認できます。財務三表のうち、貸借対照表と損益計算書はすべての企業に作成義務がありますが、キャッシュ・フロー計算書に関しては金融商品取引法により上場企業など一定規模の会社のみに作成義務が課されています。
キャッシュ・フロー計算書では、キャッシュの変動要因がわかるように、「営業活動CF」「投資活動CF」「財務活動CF」の3つに区分して表示しています。
―当社のCFの状況について、改めて教えてください。
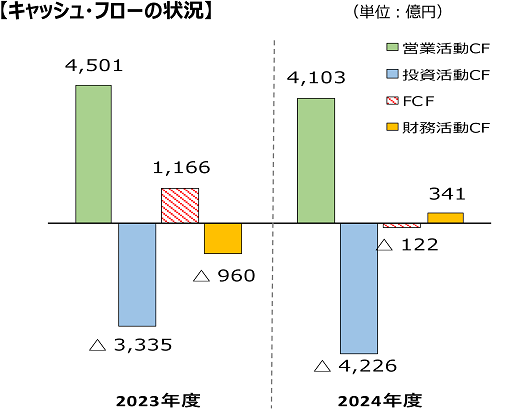
当社の2024年度のCFの状況は以下のとおりです。3つの区分の内容を実際の数値で説明します。
「営業活動CF」とは、本業である事業でどれだけキャッシュが生み出されているかを表すものです。
営業活動CFのプラスが大きいほど本業で十分に現金を稼げていることを示しており、反対にマイナスの場合は利益が出ない商品・サービスを売っているなど本業が上手くいっていない、あるいは売上は計上されているが現金の回収ができていない、といった原因が考えられます。
当社の営業活動CFは昨年度よりは減少していますが、当初想定していた利益は確保することができましたので、4,103億円のプラスとなりました。
次に、「投資活動CF」とは、固定資産の購入や売却など、将来に向けた投資などのために現金がどれくらい増減したかを表すものです。
会社活動の維持や事業の発展により収益を生み出し続けるためには設備投資の実施は重要ですので、必ずしも投資活動CFがマイナスであることが悪いわけではなく、プラスあるいはマイナスの原因を分析することが重要です。
当社の投資活動CFは女川原子力発電所の安全対策工事や東北東京間連系線などの東北電力ネットワークの設備投資による支出が多かったため、昨年度よりもマイナス幅は拡大し、4,226億円のマイナスとなりました。
「財務活動CF」とは、資金調達や返済などにかかわる現金の動き、具体的には、金融機関からの借り入れや返済、配当金の支払などによる現金の増減を表すものです。
財務活動CFは、資金調達をするとプラスになり、借入金を返済するとマイナスになります。なお、財務活動CFがプラスの場合は、金融機関や投資家からの資金調達が積極的に行われていること、一方、マイナスの場合は、調達した資金よりも返済などが多くなっていることを意味します。
当社の財務活動CFは341億円のプラスで、金融機関への借入金の返済よりも資金を調達する方が多かった状況でした。
―投資活動CFと財務活動CFの間には「FCF」の記載がありますが、これは何ですか。
FCFは「フリー・キャッシュ・フローのことで、本業の事業活動により生み出した営業活動CFから、会社活動の維持や事業の発展により収益を生み出し続けるために支出された投資活動CFを差し引いたもので、文字どおり「自由に使えるキャッシュがいくらあるのか」を示す指標です。
FCFがプラスの会社は自前の資金に余裕があるため、金融機関からの借り入れに頼らず、より機動的に投資などができます。また、FCFを使って借入金を返済すれば、自己資本比率が高まり、財務の健全性を向上させることができます。
逆に、FCFがマイナスの会社は、自由に使える資金がないため、会社を維持していくためには金融機関からの借り入れなど、資金調達が必要となります。
当社のFCFは、営業活動CFを上回る投資活動CFにより122億円のマイナスとなりました。この状況を補うために、金融機関や投資家から資金調達を行ったため、先ほどお話したとおり財務活動CFはプラスでした。そのため、金融機関などに返済しなければならない有利子負債の残高は、前年度から460億円増加し3兆3,369億円となりました。
2024年度については、利益は確保できていますが、現金の流れであるCFに着目してみると、自由に使えるキャッシュに余裕があったわけではなく、金融機関などからの資金調達で運転資金などを補っていた構図が見て取れたかと思います。
今後も、電力の安定供給に必要な維持更新投資とともにカーボンニュートラルの実現や新たなビジネス創出に向けた戦略投資を実施していくためには、財務目標の達成に向けて、売上高や利益の拡大を目指すだけでなく、キャッシュを生み出し、財務状況の悪化に歯止めをかけ、「利益・投資・成長」の好循環に向けたCFの重要性についても意識する必要があるのです。
資金調達の苦労とやりがい
―投資の増加などにより、FCFがマイナスの状況の中、多額の資金を外部調達することが必要となります。伊藤さんは、資金調達業務を担当されていますが、どのようなことをやっているのでしょうか。
資金調達業務は、簡単に言うと、「外部からキャッシュを借りてくる」仕事です。
当社には、5兆4,000億円に迫る資産がありますが、実はそのほとんどは発電所や事務所などの設備の形で所有しており、日々の支払に使える現預金(=キャッシュ)は、そのうちの1割未満に過ぎません。電気料金の受領や燃料費の支払、新規プロジェクトへの出資など、日々の取引でこの現預金残高は大きく増減しますが、もし手許のキャッシュが足りず支払いが滞るようなことがあれば、当社の信用は大きく損なわれますし、場合によっては倒産してしまいます。そのため、適時に適切な額を外部から借りることで、運転資金や投融資の原資を確保する必要があるのです。
資金調達の方法には、銀行からの借入(ローン)や新たに株式を発行する公募増資など様々な手段がありますが、私は主に社債の発行を担当しています。直近では、5月16日に第573回債(10年債)と第574回債(8年債)を発行し、あわせて300億円を調達しました。
―事業環境の変化を日々どのようなところに感じていますか。
一番は、日銀の金融政策変更による金利上昇です。加えて、最近ではトランプ関税など政治経済の動きが激しいので、こうした影響による金利の大きな変動にも注目しています。
社債は、当社にとっては資金調達の手段ですが、購入する投資家にとっては資産運用の手段として利息を得るほかに、株式のように時価で取引される商品の側面があります。社債は金利が上がると時価が下がる特性があるため、足元のように金利の見通しが不透明な状況では、「いま社債を買っても時価が下がって損が出るリスクが大きい」と、投資家が社債の購入に慎重になります。今回の社債は、もともと日銀の次回利上げを見据えて投資家が神経をとがらせている中、米国政治の影響で金利の変動が急激に高まる中で発行することになり、購入してくれる投資家を集めるのに苦労しました。
2025年度も高水準の投資が続く見通しですので、実際に投資家に社債を販売する証券会社とも今まで以上に協力し、社債発行に取り組みたいと考えています。
―業務を行う上で心掛けている点、また、苦労されている点はどのようなところですか。
経理は自分で利益を創出できる部門ではないので、「今回の調達の利息を払うためには、どれだけ電力を販売する必要があるのだろう?」などと想像し、コスト意識を持って社債発行に取り組むよう心がけています。
例えば、先ほど触れた第573回債は、金利2.095%で200億円の調達だったので、1年の利息負担は4.2億円、返済(=償還)までに支払う利息は、4.2億円×10年分で42億円になります。この200億円を返済するために、毎年約4億円の利益を生み出さないとならないと考えると、とても大きな金額ですよね。
当然、投資家にとっては金利の高い債券は魅力的に映り、購入されやすくなりますが、コストの抑制と社債発行額のバランスのとれる金利を見極めるため、日々苦心しています。
─業務の魅力はなんですか。またどんな時にやりがいを感じますか。
社債の発行は短期間で証券会社と頻繁に連絡を取りながら金利や金額を決めるため非常に忙しく大変ですが、投資家から「地元企業だから応援したい」「東北電力には好感が持てる」などのフィードバックが戻ってくると、当社の会社としてのありかたが評価されている気がして、とても嬉しいです。日頃から各部門の皆さまが誠実に地域の方々に接しているのだな、といつも想像しています。
─BRIDGEの読者の皆さんへ一言お願いします。
社債を発行する際には、当社ホームページの「お知らせ」や、「株主・投資家のみなさま」ページに情報を掲載していますので、時々見ていただけると嬉しいです。
また、当期の社債や借入金による資金調達の結果は、貸借対照表の固定負債の欄、キャッシュ・フロー計算書の財務活動CFの欄、当期の自己資本比率など、決算説明資料のさまざまなところに出現します。「今回の決算では利益が出ているかな?」という観点に加えて、「キャッシュの状況はどうかな?」「当期は社債の返済と新規発行はどちらが多かったのかな?」「その理由はなんだろう?」などと考えながら読んでいただくと、より決算説明資料が面白くなるのではないかと思います。